Masuk tirto.id

tirto.id - Sepeda motor matik milik Addin (29) kini harus puas dengan pelek berwarna metallic gold. Padahal, sebelum situasi ekonomi terasa makin mencekik, pria yang bekerja sebagai pegawai swasta di Jakarta ini terbiasa memboyong motornya ke bengkel dua kali dalam setahun hanya untuk gonta-ganti warna pelek, mulai dari red candy, orange, hingga british racing green.
Hobi modifikasi dan gonta-ganti cat kendaraan yang saban tahun rutin ia jalani itu terpaksa berhenti total. Memendam hobi otomotif tersebut diambil Addin lantaran dia harus menyelamatkan tabungannya yang terus tergerus. Bahkan, untuk perawatan paling mendasar seperti ganti oli mesin, saat ini ia harus merogoh kocek hingga Rp100.000-an, lebih mahal dari tarif lama sebesar Rp80.000 meski dengan merek dan spesifikasi pelumas yang persis sama.
"Dulu sering gonta-ganti warna. Sekarang ya sudah, ditahan dulu, nikmati saja warna pelek yang ada," tutur Addin saat berbincang dengan Tirto, Selasa (6/10/2026).
Gaya hidup yang terpaksa diturunkan atau downgrading itu tak hanya berhenti di hobi saja, namun meluas ke urusan konsumsi harian. Kebiasaan ngopi saat rehat kerja yang sulit ditinggalkan kini dialihkan ke opsi yang lebih terjangkau. Addin meninggalkan kebiasaannya membeli Americano di minimarket modern seharga Rp18.000 per cangkir dan berpindah ke kopi keliling seharga Rp10.000 per gelas.
Menurutnya, hal yang terpenting adalah fungsi kafeinnya tetap terpenuhi walau harus mengompromikan selera. Di meja makan, imbas kenaikan harga bahan pokok semakin membatasi pilihannya.
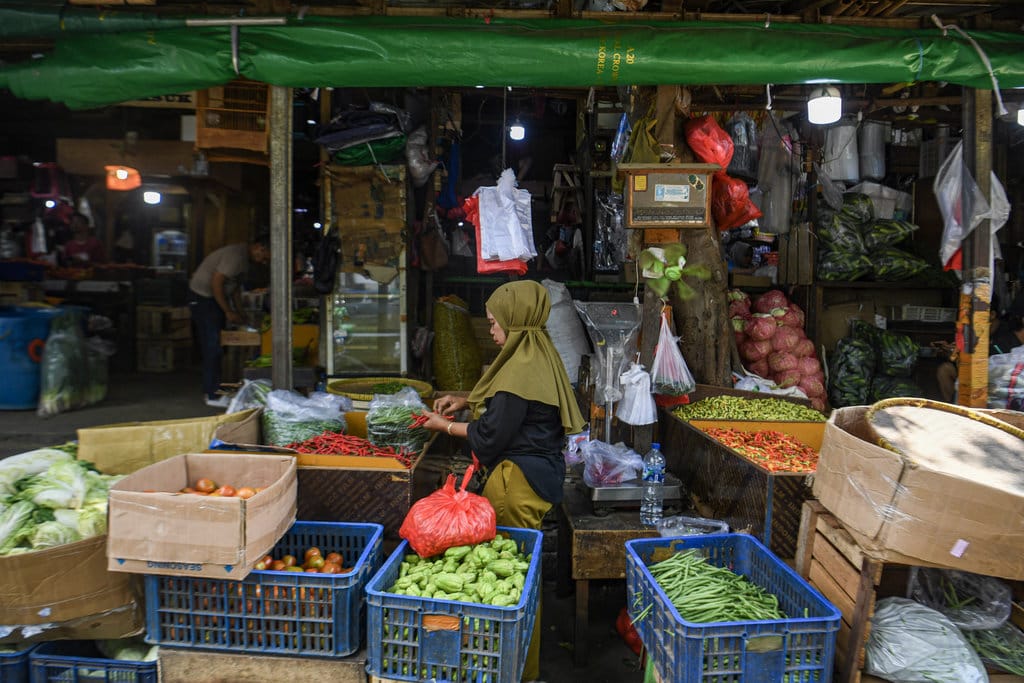
Porsi makan warung sederhana seperti Warung Tegal (Warteg) dengan dua lauk dan sayur yang tadinya bisa ditebus seharga Rp22.000, kini melonjak jadi Rp25.000 hingga Rp26.000. Meski selisihnya terkesan tipis, akumulasi kenaikan biaya makan tiga kali sehari selama sebulan terasa kian berat di kantong.
Pengetatan ini harus dilakukan Addin untuk membentengi tabungannya. Sebab, dalam setahun terakhir, perusahaan tempatnya bekerja sudah empat kali menunda pembayaran gaji. Penundaan hak bulanan itu kerap berbenturan langsung dengan tenggat tagihan listrik, air, dan internet rumah tangga. Daripada menguras habis alokasi tabungan untuk menutup operasional harian yang makin mahal, ia memilih memotong habis belanja sekunder dan hobi.
“Sementara kan harga kebutuhan kan pada naik. Masa gua mau memotong anggaran tabungan gue? Mau gak mau ya gue memotong yang lain-lain. Utamanya sih ya hobi lah gue tahan-tahan supaya tabungan gue masih segitu gitu loh (tidak berkurang),” ucapnya.
Mengubah Komposisi Belanja demi Menjaga Rasionalitas
Pengalaman serupa dialami oleh John (38), seorang karyawan swasta di Jakarta. Bagi John, keputusan melakukan lifestyle downgrading mulai dieksekusi secara sadar sejak awal 2025 sebagai langkah antisipasi membengkaknya pengeluaran sekunder. Pemicu utamanya adalah ketimpangan antara laju kenaikan biaya hidup dengan kenaikan pendapatan bulanan.
Dia menjelaskan, biaya kebutuhan pokok, transportasi, hingga tagihan rutin terus merangkak naik, sementara ruang untuk menambah pendapatan cenderung stagnan.
"Bentuk downgrade yang saya lakukan lebih banyak pada pengeluaran sekunder. Mengurangi makan di luar, membatasi belanja pakaian atau kebutuhan lifestyle, mengurangi hiburan berbayar, hingga memotong frekuensi liburan luar kota yang biasanya dua kali setahun menjadi satu kali saja ke Yogyakarta," ungkap John kepada Tirto.
Penghematan ini diakui John sempat membebani batinnya. Pada fase awal penyesuaian, ia merasa timbul rasa canggung dan kecenderungan membandingkan diri dengan lingkungan sekitar yang masih sanggup mempertahankan gaya hidup tinggi. Meski begitu, ia memilih bersikap pragmatis.
"Saya lebih memilih kondisi keuangan yang sehat daripada memaksakan gaya hidup hanya demi pandangan lingkungan. Ini bukan nurunin standar hidup, penyesuaian prioritas aja,” katanya.
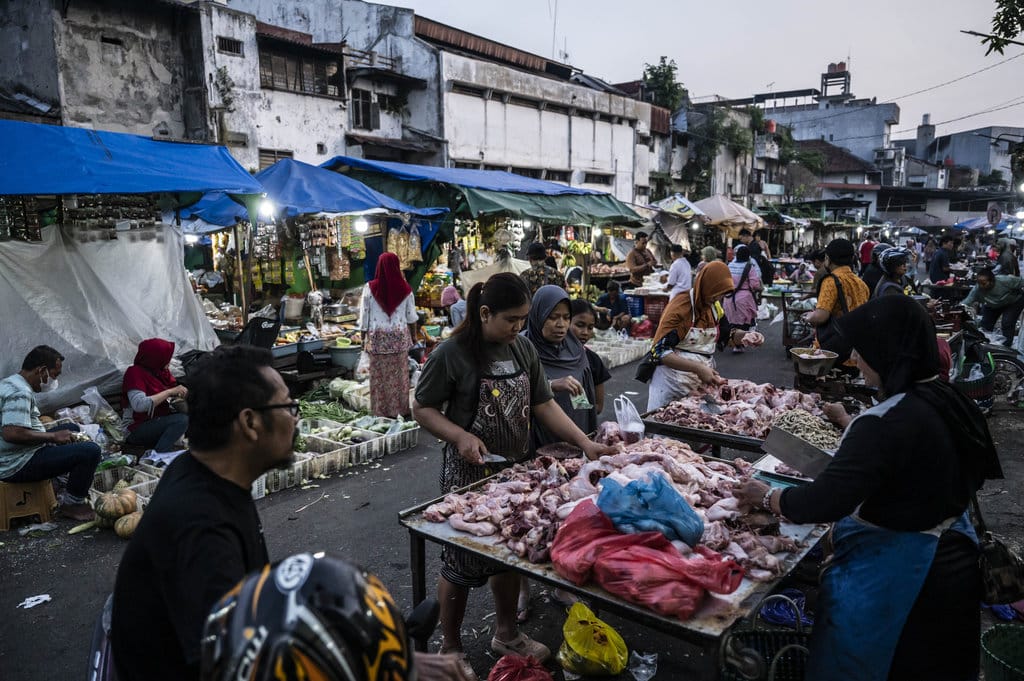
Gejala Struktural dan Daya Beli yang Menyusut
Ekonom Universitas Andalas, Syafruddin Karimi, menilai fenomena downgrade gaya hidup pada dasarnya adalah strategi penyesuaian pengeluaran yang rasional. Ketika pendapatan tumbuh lebih lambat dibanding laju kenaikan biaya hidup imbas inflasi, konsumen secara alami memangkas pengeluaran di luar yang pokok.
Syafruddin menggarisbawahi data BPS yang mencatat konsumsi rumah tangga masih tumbuh 5,06 persen secara tahunan pada kuartal II-2026 dengan nilai sekitar Rp3.493,5 triliun.
Namun, persoalan mendasarnya terletak pada pergeseran struktur belanja. Porsi belanja masyarakat kini makin tergerus oleh kebutuhan pokok dan pengeluaran wajib, sementara porsi untuk leisure atau rekreasi dan barang tahan lama menyusut tajam.
Menurut Syafruddin, ketika konsumen mulai menunda pembelian barang tahan lama, memangkas anggaran hiburan, hingga meningkatkan tabungan defensif, dampaknya akan menjalar ke sektor usaha melalui penurunan margin penjualan dan penahanan porsi rekrutmen tenaga kerja.
"Jika fenomena ini bergeser dari sekadar substitusi barang premium ke barang murah menjadi penundaan konsumsi secara luas, kita akan melihat pelemahan laju konsumsi makro. Kanal risikonya masuk ke perusahaan lewat penjualan yang melambat, lalu merembet ke keputusan investasi pelaku usaha yang memandang pelemahan permintaan ini bersifat permanen," tutur Syafruddin kepada Tirto.
Lebih jauh, ia menekankan agar publik maupun pengambil kebijakan tidak serta-merta menganggap downgrade gaya hidup sebagai bentuk kemunduran kesejahteraan semata, melainkan sebagai bentuk pertahanan neraca keuangan rumah tangga yang paling rasional.
Langkah melepas aset berbiaya perawatan tinggi atau memangkas pengeluaran sekunder sebelum timbul krisis utang justru memberikan fleksibilitas kas yang lebih sehat.
"Kunci utamanya adalah membedakan antara frugality atau pola hidup hemat yang sehat dengan forced downshifting akibat pemicu eksternal. Penyesuaian lebih dini justru memberi ruang bagi masyarakat untuk mengamankan dana darurat, proteksi kesehatan, dan kewajiban masa depan dibanding memaksakan gaya hidup yang berisiko merusak alokasi arus kas harian," ucapnya.
Senada dengan Syafruddin, Ekonom Universitas Paramadina, Wijayanto Samirin, menyoroti fenomena ini sebagai respons rasional atas pelemahan daya beli yang sekaligus menjadi penanda bahwa kondisi ekonomi makro sedang tidak baik-baik saja.
Ia memandang penyesuaian atau downgrading lifestyle sebagai persoalan struktural imbas dari deindustrialisasi yang saat ini terjadi dan bermuara pada seretnya penciptaan lapangan kerja.
"Penurunan daya beli ini sifatnya struktural akibat deindustrialisasi dan keterbatasan pasokan lapangan kerja berkualitas. Hal ini sejalan dengan data menyusutnya porsi kelas menengah di Indonesia serta penurunan saldo tabungan masyarakat,” jelas Wijayanto kepada Tirto.
Wijayanto menambahkan, pola hidup minimalis yang dipicu tekanan ekonomi ini perlu ditransformasikan menjadi budaya efisiensi yang sehat. Penghematan yang terencana pada pengeluaran nonpokok dinilai mampu menjaga ketahanan finansial rumah tangga dari ancaman krisis keuangan yang lebih dalam.
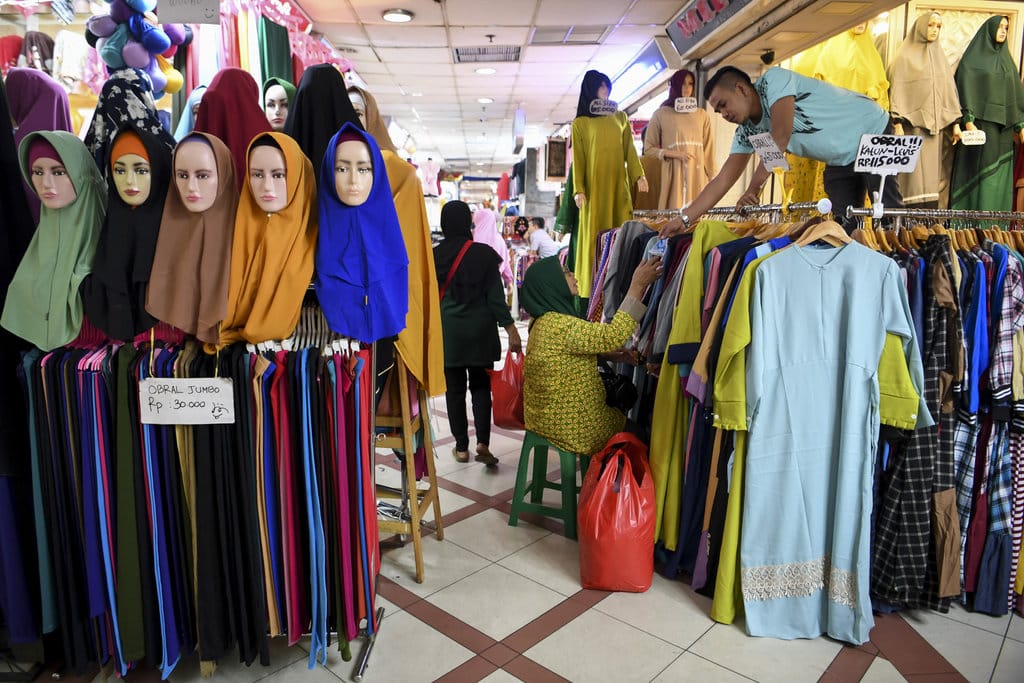
Mengukur Indikator Kesehatan Arus Kas
Dari sudut pandang perencanaan keuangan, Founder Mitra Rencana Edukasi, Mike Rini Sutikno, menekankan bahwa menurunkan standar gaya hidup saat terjadi tekanan ekonomi merupakan tindakan finansial yang sangat bertanggung jawab (responsible action).
"Sangat tidak bertanggung jawab jika daya beli menurun, tapi seseorang memaksa mempertahankan gaya hidup dengan berutang. Fenomena ini dipicu oleh tiga faktor utama: upah riil yang stagnan tergerus akumulasi inflasi, kenaikan harga bahan pokok, serta beban utang konsumtif yang membelit arus kas," terang Mike saat dihubungi Tirto.
Mike menyoroti data Otoritas Jasa Keuangan (OJK) yang mencatat total outstanding pinjaman paylater perbankan masyarakat menembus angka Rp31,4 triliun per Agustus 2026. Tingginya angka utang konsumtif ini membuktikan bahwa sebagian masyarakat sempat memaksakan gaya hidup melebihi kapasitas pendapatannya sebelum akhirnya terpaksa melakukan penyesuaian.
Untuk menentukan saat yang tepat dalam melakukan pengetatan gaya hidup, Mike membeberkan sejumlah indikator utama yang perlu dicermati melalui pemeriksaan kondisi keuangan. Pertama, ketika pos pengeluaran tetap dan biaya hidup sehari-hari sudah melonjak hingga memakan porsi di atas 60 persen hingga 70 persen dari total pendapatan bulanan, maka langkah efisiensi sudah wajib dieksekusi.
Indikator berikutnya terlihat saat tingkat tabungan (saving rate) berubah menjadi negatif. Kondisi ini membuat seseorang tak lagi mampu menyisihkan dana untuk investasi maupun tabungan rutin karena seluruh pendapatannya habis tergerus konsumsi harian.
Sinyal darurat yang makin nyata juga muncul tatkala timbul ketergantungan pada utang konsumtif, di mana penggunaan kartu kredit atau paylater terpaksa diandalkan hanya untuk menutup kebutuhan pokok.
Di samping itu, ketahanan dana darurat yang minim, yakni di bawah batas aman tiga hingga enam kali pengeluaran bulanan, harus menjadi sinyal kuat untuk segera memangkas gaya hidup. Langkah ini perlu dilakukan demi memulihkan alokasi dana cadangan tersebut.
"Cara downgrade yang cerdas tidak harus membuat kita menderita. Lakukan evaluasi pos pengeluaran, hentikan yang tidak prioritas, kurangi frekuensi konsumsi, atau lakukan substitusi ke barang yang lebih terjangkau dengan fungsi yang sama. Yang paling penting adalah mengamankan alokasi biaya hidup dasar, pendidikan anak, dan proteksi kesehatan sebelum memikirkan pengeluaran gaya hidup," kata Mike.
Sebelumnya, Ketua LPS, Anggito Abimanyu, sempat menanggapi fenomena makan tabungan masyarakat. Ia mengatakan bahwa secara agregat seluruh kelompok simpanan masyarakat masih mencatatkan pertumbuhan positif hingga paruh pertama 2026.
Data LPS menunjukkan simpanan dengan saldo di bawah Rp100 juta tumbuh 5,16 persen secara tahunan (year-on-year), sementara simpanan di bawah Rp5 juta melonjak 7,36 persen. Tren kenaikan ini juga terjadi pada kelompok nasabah dengan saldo di atas Rp5 miliar.
"Secara agregat, data kami menunjukkan bahwa simpanan di seluruh lapisan masyarakat tetap tumbuh secara tahunan," ujar Anggito dalam konferensi pers Rapat Berkala Komite Stabilitas Sistem Keuangan (KSSK) di Jakarta, Senin (3/8/2026).
Mantan Wakil Menteri Keuangan tersebut tidak memungkiri adanya individu yang terpaksa menguras tabungan untuk memenuhi kebutuhan harian. Namun, secara makro akumulasi dana masyarakat di perbankan masih berada dalam tren ekspansif.
Anggito turut meluruskan perbedaan temuan LPS dengan riset Mandiri Spending Index yang mencatat kontraksi pada indeks tabungan dan lonjakan indeks pinjaman konsumtif.
Mandiri melihat tabungan terkontraksi sebesar 5,7 persen secara tahunan (year-on-year/yoy), menjadi 84,8. Di sisi lain, indeks pinjaman yang merangkum fasilitas pinjaman online (pinjol) atau peer to peer (P2P) lending, kartu kredit, serta paylater dari perusahaan pembiayaan non-bank tumbuh pesat hingga 24,6 persen menjadi 157,7.
Menurut Anggito, divergensi data tersebut disebabkan oleh perbedaan metodologi, di mana riset Mandiri menggunakan basis perhitungan indeks sejak Januari 2022, bukan pertumbuhan tahunan murni berbasis seluruh rekening perbankan seperti yang dihimpun LPS.
Penulis: Nanda Aria
Editor: Andrian Pratama Taher