Masuk tirto.id

tirto.id - Badan Pengelola Investasi Daya Anagata Nusantara (BPI Danantara) masih fokus menjalankan program penataan dan perampingan struktur, lini bisnis, serta birokrasi (streamlining)Badan Usaha Milik Negara (BUMN). Melalui program tersebut, kinerja perusahaan-perusahaan pelat merah diharapkan dapat lebih optimal melalui peningkatan produktivitas serta efisiensi.
Streamlining menjadi penting, karena menurut CEO BPI Danantara, Rosan Perkasa Roeslani, dari 1.074 entitas perusahaan, sebanyak 52 persen disebut masih mengalami kerugian. Selain itu, sekitar 97 persen total setoran dividen BUMN diklaim hanya disumbang oleh 15 perusahaan utama.
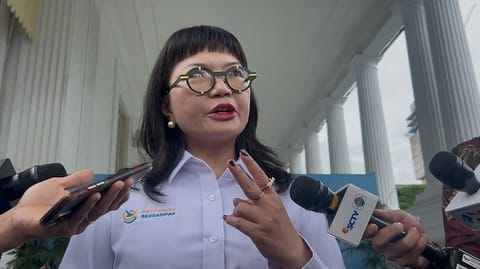
“Target kita streamlining kita sih … itu terus, pokoknya kita... Karena gini, dari 1.000 lebih tadinya awal perusahaan, 1.074, yang yang memberikan dividen 97 persen itu hanya dari 15 perusahaan. Nah, ini yang lainnya mungkin ya rugi, malah sebagian besar itu kan 52 persen itu rugi. Nah, ini yang kita coba perbaiki,” kata Rosan kepada awak media, di Kompleks Istana Kepresidenan, Jakarta Pusat, Senin (5/10/2026).
Di saat yang sama, potensi aset yang melimpah kerap tidak sebanding dengan arus kas bersih yang mengalir ke kas negara. Sampai saat ini Danantara belum merilis laporan keuangannya, namun jumlah aset seluruh perusahaan BUMN diperkirakan mencapai Rp16.000 triliun atau sekitar 1.000 dolar Amerika Serikat (AS).
Sementara berdasarkan Laporan Keuangan Pemerintah Pusat (LKPP) Tahun Anggaran 2025 (Audited) yang disahkan Badan Pemeriksa Keuanga (BPK), total BUMN yang menyetor dividen ke kas negara sebenarnya berjumlah 39 perusahaan dengan total nilai mencapai Rp141 triliun. Ketimpangan tersebut terjadi karena porsi terbesar dividen memang didominasi oleh perbankan besar serta segelintir BUMN non-bank seperti Pertamina, Telkom, PLN, dan Mind ID.
Pengamat BUMN Direktur NEXT Indonesia Center, Herry Gunawan, menilai ketimpangan ini membuktikan rendahnya kemampuan pengelola BUMN dalam memutarkan aset menjadi arus kas.
“Nilai dividen yang belum maksimal itu, menurut saya, selain produktivitas asetnya yang rendah, ketidakefisienan serta tata kelola juga masih menjadi masalah,” kata Herry kepada Tirto, Selasa(6/10/2026).
Apalagi, ada BUMN yang membuat entitas anak dengan tujuan hanya untuk mengambil manfaat pribadi.
“Seperti yang kasusnya sedang dalam proses hukum,” tambahnya.
Sementara itu, menurutnya selama ini publik dan pemerintah sering kali terjebak pada ilusi aset nominal. Total aset yang selalu disebut ribuan triliun itu terdiri dari ekuitas dan liabilitas, sehingga aset bersih BUMN sejatinya tidak sampai 50 persen dari total aset nominalnya.
Padahal, ketika aset perusahaan besar tetapi arus kas dan pendapatan rendah, itu mengisyaratkan bahwa BUMN belum maksimal mengelola aset, tidak efisien, atau bahkan kehilangan kemampuan untuk ekspansi akibat masalah permodalan.
“Inilah, antara lain, tugas besar Danantara sebenarnya. Membuat kinerja aset BUMN lebih maksimal, kegiatan usahanya lebih efisien, serta perbaikan tata kelola yang masih banyak perlu dibenahi,” tuturnya.
Ketidakmampuan aset BUMN menjadi mesin uang yang efektif bersumber dari sejumlah penyakit struktural, salah satunya adalah kebijakan pemegang saham yang menuntut rasio pembayaran dividen terlalu tinggi.
Misalnya, pada tahun buku 2025, rasio dividen Pertamina terhadap laba bersih mencapai 85 persen, sementara Telkom mencapai 89 persen. Dampaknya, kas dari laba yang bisa ditahan perusahaan hanya tersisa belasan persen.
Padahal, laba ditahan merupakan cadangan risiko dan modal utama untuk ekspansi. Jika dikuras habis untuk dividen, BUMN akan kesulitan melakukan reinvestasi dan meningkatkan produktivitas asetnya.
“Laba itu kan bukan dana yang tiba-tiba jatuh dari langit, tapi merupakan hasil usaha yang disiapkan untuk ekspansi maupun pencadangan risiko investasi. Dengan terlalu besarnya dividend payout ratio BUMN, kondisi keuangan BUMN akan semakin resisten,” lanjut Herry.

Di sisi lain, Senior Expert Visi Integritas, Danang Widoyoko, menilai akar masalah paling mendasar terletak pada ketidakjelasan penugasan dari negara. Pemerintah sebagai pemilik saham seringkali tidak menetapkan kriteria keberhasilan yang pasti: apakah BUMN didirikan untuk pelayanan publik (Public Service Obligation) atau murni mencari untung secara komersial.
Ketidakjelasan itu memicu dilema operasional pada entitas seperti PLN yang dituntut menjadi pelayan publik namun disyaratkan menyetor dividen besar, atau Pertamina yang harus menanggung beban BBM Satu Harga tetapi diukur dengan kriteria komersial murni.
“Ini sebetulnya perlu diperjelas lagi sebetulnya. BUMN tuh untuk apa, gitu kan? Apakah untuk pelayanan publik ataukah untuk investasi cari untung? Itu yang diperjelas,” ujar Danang saat dihubungi Tirto.
“Ini problem karena pemerintah sebagai pemilik saham, negara sebagai pemilik saham BUMN tidak mendefinisikan atau menugaskan dengan jelas ukuran keberhasilannya tuh apa. Apakah ini pelayanan publik atau cari untung?” sambungnya.
Kaburnya batas antara fungsi publik dan bisnis ini pada akhirnya menciptakan pemakluman atas kerugian operasional. Indikator penilaian bagi para manajer BUMN menjadi kabur dan bergeser dari kriteria profesionalitas.
Dalam praktik di lapangan, kepatuhan pada kehendak pemegang kekuasaan sering kali menjadi tolok ukur utama kelangsungan jabatan seorang direksi, mengabaikan apakah rapor keuangan perusahaan yang dipimpinnya berwarna merah atau hijau.
Selain faktor penugasan, ketidakproduktifan aset juga dipicu oleh banyaknya aset menganggur (idle asset) seperti lahan, properti, hingga fasilitas pelabuhan yang tidak menghasilkan penerimaan namun tetap membebankan biaya pajak.
Padahal, keberadaan aset-aset menganggur justru menambah beban BUMN. Pasalnya, perusahaan pelat merah harus tetap membayarkan pajak atas aset yang tidak memberikan hasil atau nilai tambah tersebut.
Kondisi ini diperparah oleh pembentukan anak dan cucu usaha di luar bisnis inti yang marak dilakukan di masa lalu.
“Selain itu, ada juga aset yang dikelola oleh individu tertentu, tapi hasilnya tidak masuk ke perusahaan. Ini soal tata kelola yang rendah,” kata Herry.
Guna mengikis inefisiensi tersebut, pemerintah merealisasikan program streamlining. Dari awalnya 1.074 entitas, jumlah BUMN kini telah dipangkas dan dikonsolidasikan menjadi 354 entitas.
Konsolidasi yang telah berjalan menyasar berbagai sektor non-inti, mulai dari peleburan enam manajer investasi perbankan BUMN menjadi satu wadah, penggabungan 137 hotel BUMN ke dalam satu pengelola, hingga penyatuan tata kelola 75 rumah sakit BUMN agar operasionalnya lebih efisien.
Meski demikian, merampingkan jumlah entitas tidak otomatis menyelesaikan masalah fundamental jika tidak diikuti perbaikan model bisnis secara komprehensif. Apalagi, hingga kini Danantara belum menunjukkan visi integrasi ekosistem atau cetak biru (blue print) yang transparan ke publik.
Ketidakjelasan visi ini menimbulkan pertanyaan apakah BUMN akan diarahkan menjadi satu konglomerasi tunggal dari hulu ke hilir, atau dibentuk ke dalam beberapa kelompok agar tetap ada iklim kompetisi yang sehat. Tanpa adanya persaingan yang sehat, BUMN justru berisiko mendominasi pasar, mematikan sektor swasta, dan kehilangan insentif untuk berinovasi.
“Dengan adanya cetak biru pengembangan BUMN itu, pijakannya menjadi lebih jelas dan terukur,” kata Herry.
Untuk menyikapi hal tersebut, Herry menyarankan agar Danantara segera memilah BUMN berdasarkan kluster strategis. BUMN yang murni menjalankan penugasan publik sebaiknya dipisahkan dan difungsikan khusus sebagai alat fiskal negara di luar Danantara, dengan indikator kinerja (KPI) yang berbeda dari BUMN komersial.
Membandingkan BUMN penugasan seperti Pupuk Indonesia—yang sebagian besar pendapatannya berasal dari kompensasi dan subsidi APBN—dengan BUMN murni komersial tentu menghasilkan penilaian yang tidak imbang.
“Cukup kita belajar dari BUMN karya, yang sebenarnya berorientasi bisnis, tetapi menjalankan penugasan yang di luar kemampuannya. Akibatnya, saat ini banyak BUMN karya yang mengalami kesulitas keuangan,” tutur dia.
Kalau pun BUMN yang menjalankan penugasan pemerintah tetap ada di bawah Danantara dan tidak diberikan status sebagai alat fiskal, ada baiknya perusahaan tersebut diberikan perlakuan khusus, dengan KPI yang berbeda dibanding BUMN lain.
“Kalau disamakan penilaiannya, tidak fair,” tambah Herry.
Langkah konkret lain yang didorong pemerintah adalah memberi ruang lebih luas bagi dunia usaha atau sektor swasta untuk mengelola lini bisnis non-strategis BUMN.
Soal pelibatan swasta, Herry mewanti-wanti agar pemerintah menetapkan kriteria ketat melalui kontrak bisnis yang transparan dan saling menguntungkan. Pola kerja sama yang ideal bukanlah sekadar memindahkan kepemilikan atau menjual aset (asset sales), melainkan kerja sama pengelolaan (co-management) yang mampu merevitalisasi aset produktif perusahaan.
Sebab, risiko terbesar dari optimalisasi aset saat ini adalah terjebak pada skema penerimaan jangka pendek (asset monetization) hanya demi mengejar target penerimaan kas sesaat, tanpa memperbaiki fundamental bisnisnya. Optimalisasi yang salah sasaran—terutama pada aset yang tidak mendukung bisnis inti—dapat memicu bahaya moral (moral hazard) dan membelokkan fokus utama BUMN dari bisnis intinya.
“Kalau yang dioptimalisasi aset tidak terkait dengan dukungan terhadap bisnis inti, risiko terbesarnya bagi BUMN, masalah bisnisnya tidak akan selesai. Bahkan bukan tidak mungkin, BUMN tersebut bergerak ke arah yang keliru, sehingga peluang moral hazard dalam pengelolaannya menjadi lebih besar,” pungkas Herry.
Penulis: Qonita Azzahra
Editor: Bayu Septianto