Masuk tirto.id

tirto.id - Ambisi Danantara untuk menggenggam porsi besar kepemilikan PT Bursa Efek Indonesia (BEI) mulai terlihat jelang demutualisasi yang kian dekat. Dalam dokumen BEI per 9 September 2026, Danantara disiapkan memiliki 40,12 persen saham bursa setelah right issue.
Porsi itu akan menjadikannya pemegang saham terbesar di tengah perubahan struktur kepemilikan BEI. Saat ini, 87,3 persen atau 90 lembar kepemilikan pasar modal RI berada di genggaman Anggota Bursa, sementara sisanya dipegang oleh Non-Anggota dan Treasuri dengan kepemilikan masing-masing 1,94 persen (2 lembar) dan 10,68 persen (11 lembar).
Dalam skenario yang tertulis dalam dokumen pertemuan BEI dengan pemegang saham tersebut, kepemilikan Anggota Bursa akan menyusut menjadi 51,16 persen atau 88 lembar, Non-Anggota Bursa menjadi 2,32 persen (4 lembar), Saham Treasuri menjadi 6,40 persen (11 lembar). Sementara Danantara, sebagai entitas baru, akan memegang porsi 40,12 persen.
Namun, rencana tersebut belum sepenuhnya final. Pembahasan, kajian internal, dan uji tuntas rencana tersebut masih berlangsung sembari menunggu terbitnya Peraturan Otoritas Jasa Keuangan (RPOJK) mengenai Pemegang Saham Bursa Efek.
Proses masuknya Danantara sendiri bermula dari Surat Minat Investasi yang dikirimkan pada 31 Juli 2026, yang kemudian ditindaklanjuti melalui serangkaian pertemuan teknis dan tahapan due diligence dari 11 Agustus hingga 11 September 2026.
Untuk mendukung kelancaran aksi korporasi ini, BEI telah menunjuk penasihat hukum dan konsultan bisnis, sementara pihak Danantara menunjuk konsultan valuasi, hukum, dan strategi bisnis.
Selain itu, BEI juga telah berkoordinasi dengan Bank Indonesia dan menyampaikan masukan terkait RPOJK kepada OJK pada 19 Agustus 2026, yang saat ini dalam tahap pembahasan di Kementerian Hukum RI.
Dari sisi nilai permohonan modal dan penyesuaian anggaran dasar, harga nominal saham BEI dipastikan tetap sebesar Rp7,5 miliar per lembar. Berdasarkan laporan penilaian ekuitas dari KJPP Rengganis, Hamid dan Rekan, nilai pasar 100 persen ekuitas BEI per Desember 2025 ditaksir mencapai Rp16,41 triliun atau setara Rp176,47 miliar per lembar saham.
Pasca-demutualisasi dan penyesuaian status keanggotaan/SPAB, total pemegang saham BEI akan meningkat menjadi 93 pihak, yang terdiri atas 1 Danantara Indonesia, 88 Anggota Bursa, dan 4 Non-Anggota Bursa.

Lewat keterangan resminya, manajemen Danantara memberikan tanggapan terkait kabar yang menyebutkan pihaknya berencana menggenggam 40,12 persen saham BEI melalui proses demutualisasi.
Selain menegaskan bahwa proses tersebut belum final, Manajemen Danantara Indonesia menyebut bahwa berbagai informasi mengenai porsi kepemilikan saham yang beredar belakangan ini bukan merupakan representasi posisi maupun keputusan akhir dari perusahaan.
Seluruh perkembangan material terkait rencana tersebut akan disampaikan secara resmi kepada publik sesuai ketentuan dan peraturan yang berlaku.
"Kajian internal dan pelaksanaan uji tuntas masih berlangsung. Danantara Indonesia juga masih menunggu penerbitan peraturan OJK yang berlaku," tulis Tim Komunikasi Danantara Indonesia dalam pernyataan resminya dikutip Rabu (16/9/2026).
Minat Danantara menjadi pemegang saham BEI memang telah mengemuka sejak rencana demutualisasi digaungkan pada awal 2026. Meski demikian, CEO Danantara Rosan Roeslani saat itu belum menyampaikan besaran porsi kepemilikan yang ingin digenggam dalam proses perubahan struktur BEI.
Pada Agustus 2026, CIO Danantara Pandu Sjahrir menyebut kepemilikan BEI akan dilakukan melalui PT Danantara Investment Management (DIM) dan merupakan bagian dari investasi Danantara.
Menurut Pandu, demutualisasi merupakan salah satu upaya reformasi untuk memperkuat pasar modal dan perubahan model bursa diperlukan untuk membangun “kredibilitas, permodalan, dan daya saing” pasar modal nasional.
Ekonom CORE Yusuf Rendy Manilet menilai keterlibatan Danantara sebagai investor strategis berpotensi mendukung penguatan tata kelola, manajemen risiko, dan modernisasi infrastruktur bursa.
“Apabila Danantara berperan sebagai investor strategis yang mendukung tata kelola penguatan manajemen risiko, serta modernisasi infrastruktur, maka struktur pasar berpotensi menjadi lebih efisien dan sehat,” kata Yusuf.
Namun, ia mengingatkan keterlibatan tersebut perlu diatur agar tidak menimbulkan persepsi pengaruh yang terlalu besar terhadap operasional BEI. “Karena itu, penting memastikan bahwa keterlibatan Danantara tidak menimbulkan persepsi adanya pengaruh kebijakan yang terlalu besar dalam operasional bursa,” ujarnya.
Rambu-rambu dari OJK
Melengkapi proses perombakan struktur bursa tersebut, Otoritas Jasa Keuangan (OJK) tengah menuntaskan kerangka regulasi mengenai demutualisasi bursa efek sebagai amanat Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK).
Kebijakan ini secara prinsipal mengubah status BEI dari bursa tertutup yang hanya dimiliki oleh Anggota Bursa atau struktur mutual menjadi entitas perseroan dengan kepemilikan saham yang dapat melibatkan pihak di luar Anggota Bursa.
Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif, dan Bursa Karbon OJK Hasan Fawzi menuturkan, dalam draf POJK yang sedang dirampungkan, regulator pada dasarnya menetapkan batas maksimal kepemilikan saham bursa sebesar 5 persen untuk setiap pihak.
“Jadi pihak yang akan menjadi pemegang saham Bursa Efek, setiap pihak tersebut sepanjang memiliki porsi kepemilikan dibandingkan jumlah saham yang dikeluarkan oleh bursa sebanyak maksimum 5 persen itu dipersilakan,” katanya dikutip dari Antara.
Namun demikian, OJK memberi pengecualian bagi institusi tertentu yang memenuhi batasan sebagai investor strategis untuk memegang porsi saham melebihi batas umum 5 persen tersebut.
Entitas yang berpeluang mendapatkan dispensasi kepemilikan melampaui ambang batas meliputi Danantara Indonesia, Bank Indonesia (BI), dan Kementerian Keuangan. Kendati begitu, mekanisme kepemilikan saham di atas 5 persen wajib melalui analisis mendalam dan kelayakan penetapan persetujuan formal oleh OJK.
“Jika sampai hal itu terpenuhi dan nanti melalui proses penelitian dan persetujuan di POJK dimungkinkan, maka untuk pihak-pihak tertentu tersebut masih dimungkinkan untuk memiliki porsi saham di Bursa Efek melampaui angka batasan 5 persen dimaksud,” jelasnya.
Saat ini, pembentukan POJK Demutualisasi telah memasuki babak akhir dan sedang melalui proses harmonisasi di Kementerian Hukum (Kemenkum) RI. OJK optimistis penomoran serta pengundangan aturan dapat dituntaskan sepanjang bulan September 2026.

Hasan juga memproyeksikan tidak ada kendala berarti dalam pengesahan aturan tersebut lantaran pembahasan awal untuk harmonisasi dengan Kementerian Hukum telah dilakukan dan proses tersebut sudah final.
Meski demikian, tak dapat dimungkiri bahwa belum terbitnya POJK tersebut turut memengaruhi tahapan korporasi BEI. Bursa sebelumnya menunda RUPSLB yang semula dijadwalkan pada 15 September 2026. Rapat tersebut diperlukan untuk membahas perubahan Anggaran Dasar dan sejumlah penyesuaian yang mengikuti perubahan status kelembagaan BEI.
Hasan mengatakan penundaan tersebut berkaitan dengan kebutuhan BEI untuk memiliki landasan aturan sebelum mengambil keputusan melalui RUPSLB.
"Kalau RUPS Bursa ditunda tentu bisa dapat dipahami, karena tentu pelaksanaan RUPS itu harus menunggu dan mengacu kepada landasan aturan POJK, yang mudah-mudahan sebentar lagi terbukti,” tuturnya.
Setelah POJK resmi berlaku, BEI diwajibkan segera menggelar penyesuaian internal, termasuk amandemen Anggaran Dasar (AD) serta aturan tata kelola bursa yang dipengaruhi oleh peralihan kelembagaan.
“Harus ditindaklanjuti oleh Bursa Efek (BEI) dengan melakukan penyesuaian-penyesuaian yang diperlukan, baik dari aspek perubahan di anggaran dasar. Karena sekarang struktur kelembagaan, kepemilikan, dan sifat organisasinya sudah berubah,” tambahnya.
Rangkaian skenario dan aksi korporasi BEI nantinya akan bergulir secara bertahap pasca-penerbitan payung hukum.
Roadmap-nya secara umum sama seperti corporate action yang lain. Perubahan Anggaran Dasar tersebut akan diputuskan melalui persetujuan RUPSLB bersama para Anggota Bursa (AB) sebagai pemegang saham eksisting, sebelum bursa meluncurkan skema teknis untuk memfasilitasi masuknya para pemegang saham baru dari segmen non-anggota bursa.
Pemisahan Fungsi
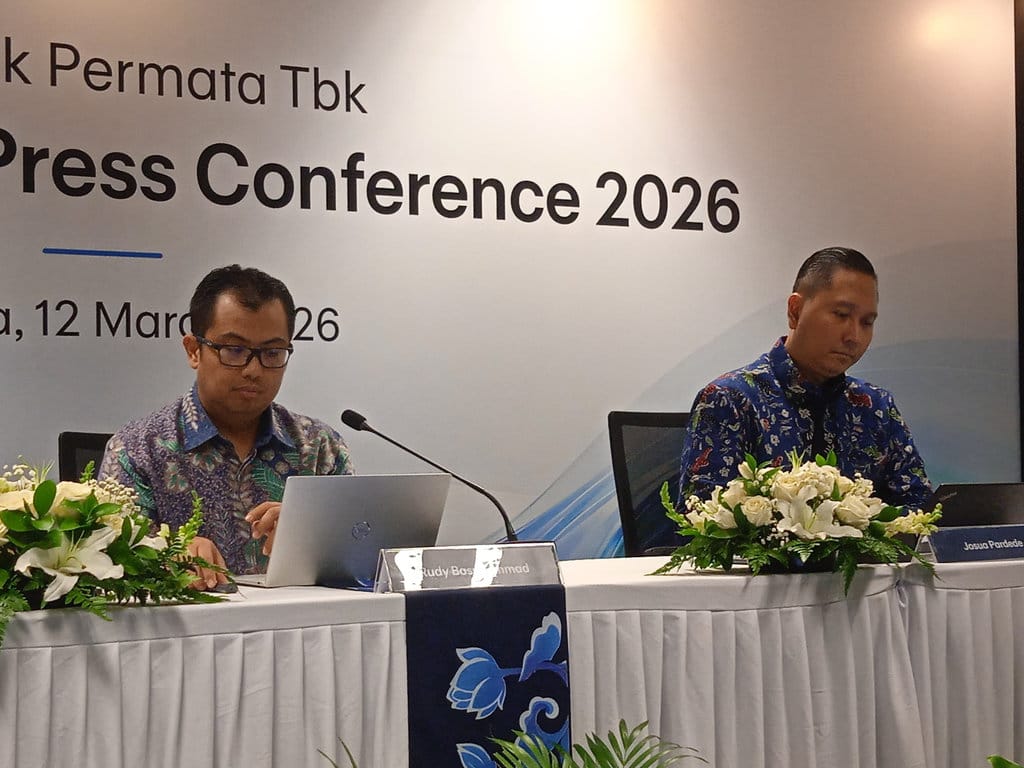
Perubahan struktur kepemilikan tersebut juga menyisakan pertanyaan mengenai independensi fungsi pengaturan BEI. Meski OJK, dalam rancangan aturan Demutualisasi yang tengah dibahas menyiapkan pemisahan fungsi regulasi dan pengembangan bisnis bursa, Kepala Ekonom PermataBank Josua Pardede menilai perlunya batas yang lebih tegas agar keputusan pengaturan tidak dipengaruhi kepentingan komersial.
Josua mengusulkan fungsi pengaturan ditempatkan pada badan tersendiri di dalam kelompok BEI. Badan ini dapat menangani penilaian pencatatan, kepatuhan perusahaan tercatat, pengawasan Anggota Bursa, pemeriksaan transaksi hingga rekomendasi sanksi. Dewan pengawasnya, kata dia, perlu mayoritas independen dengan kepala badan yang bertanggung jawab kepada dewan pengawas dan OJK.
“Menurut saya, pemisahan tersebut jangan berhenti pada pembagian divisi di dalam gedung yang sama. Pilihan yang lebih kuat adalah membentuk badan pengaturan tersendiri dalam kelompok BEI,” kata Josua seperti dikutip Antara.
Pemisahan itu diperlukan karena keputusan pengaturan dapat berhadapan langsung dengan kepentingan bisnis bursa. Pemeriksaan atau pemberian sanksi terhadap perusahaan tercatat dan Anggota Bursa berpotensi berdampak terhadap aktivitas perdagangan maupun pendapatan BEI.
Selain pemisahan fungsi, mekanisme penanganan benturan kepentingan juga menjadi perhatian. Jika perkara menyangkut BEI, pemegang saham bursa, anak usaha, atau perusahaan yang berada di bawah kendali pemegang saham strategis, Josua menilai keputusan pengaturan sebaiknya tidak berada di tangan pihak yang memiliki kepentingan langsung.
Untuk melihat bagaimana mekanisme tersebut dapat diterapkan, sejumlah bursa di negara lain dapat menjadi rujukan. Di Singapura, Singapore Exchange (SGX) memiliki SGX Regulation sebagai anak perusahaan yang menjalankan fungsi pengaturan lini pertama. Badan tersebut memiliki dewan yang mayoritas independen dari kelompok SGX dan melaporkan pelaksanaan fungsi pengaturannya kepada Monetary Authority of Singapore serta dewan SGX.
“Mayoritas dewannya, termasuk ketua, independen dari kelompok SGX, dan seluruh dewan harus independen dari perusahaan tercatat maupun anggota SGX. Badan ini melapor mengenai pelaksanaan tugas pengaturannya kepada Monetary Authority of Singapore dan kepada dewan SGX,” jelas Josua.
Model serupa terdapat di Malaysia melalui anak perusahaan pengaturan Bursa Malaysia. Mayoritas dewannya independen dari Bursa Malaysia, sementara Securities Commission Malaysia tetap mengawasi bursa. Komite pengaturan juga digunakan untuk mengambil keputusan terkait pencatatan, peserta pasar, dan banding dengan melibatkan ahli dari luar.
Di Jepang, Japan Exchange Group menempatkan fungsi pengaturan mandiri pada Japan Exchange Regulation sebagai badan hukum tersendiri dalam kelompok bursa. Badan tersebut melakukan pemeriksaan secara independen dan netral, dengan mayoritas anggota badan pengambil keputusan berasal dari luar kelompok bursa.
Sementara itu, Hong Kong memiliki mekanisme yang lebih tegas ketika muncul benturan kepentingan. Ketika Hong Kong Exchanges and Clearing (HKEX) memiliki kepentingan sebagai perusahaan tercatat, regulator pasar Hong Kong dapat mengambil alih fungsi yang biasanya dilakukan bursa. Fungsi pencatatan juga dipisahkan dari kegiatan penghasil pendapatan dan diawasi komite yang independen dari dewan perusahaan.
Pengalaman sejumlah negara tersebut menunjukkan bahwa fungsi pengaturan tetap dapat berada dalam kelompok bursa, tetapi perlu memiliki struktur, pengawasan, dan mekanisme pengambilan keputusan yang menjaga jaraknya dari kepentingan komersial.
Dalam konteks Indonesia, persoalan tersebut menjadi semakin relevan karena demutualisasi akan mengubah struktur kepemilikan BEI secara signifikan. Apalagi, dokumen BEI menempatkan Danantara sebagai calon pemegang saham dengan porsi 40,12 persen, meski Danantara menyatakan proses tersebut belum menghasilkan keputusan final.
Karena itu, menurut Josua, desain tata kelola pascademutualisasi perlu memastikan keterlibatan pemegang saham strategis tidak mengganggu fungsi pengaturan bursa. Salah satu mekanismenya adalah memberikan kewenangan kepada regulator eksternal untuk mengambil alih perkara ketika terjadi benturan kepentingan.
Penulis: Nanda Aria
Editor: Hendra Friana