Masuk tirto.id
tirto.id - Pasar obligasi korporasi di Indonesia dinilai belum solid sehingga sektor usaha menghadapi keterbatasan dalam mengakses alternatif pembiayaan di luar kredit perbankan. Penguatan pasar surat utang korporasi pun dibutuhkan untuk menyediakan likuiditas jangka panjang yang mampu menopang investasi dan mengakselerasi pertumbuhan ekonomi nasional.
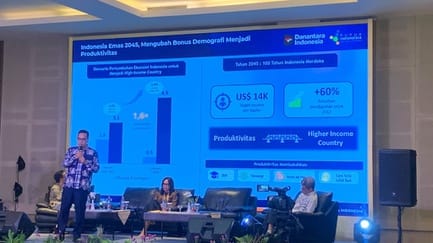
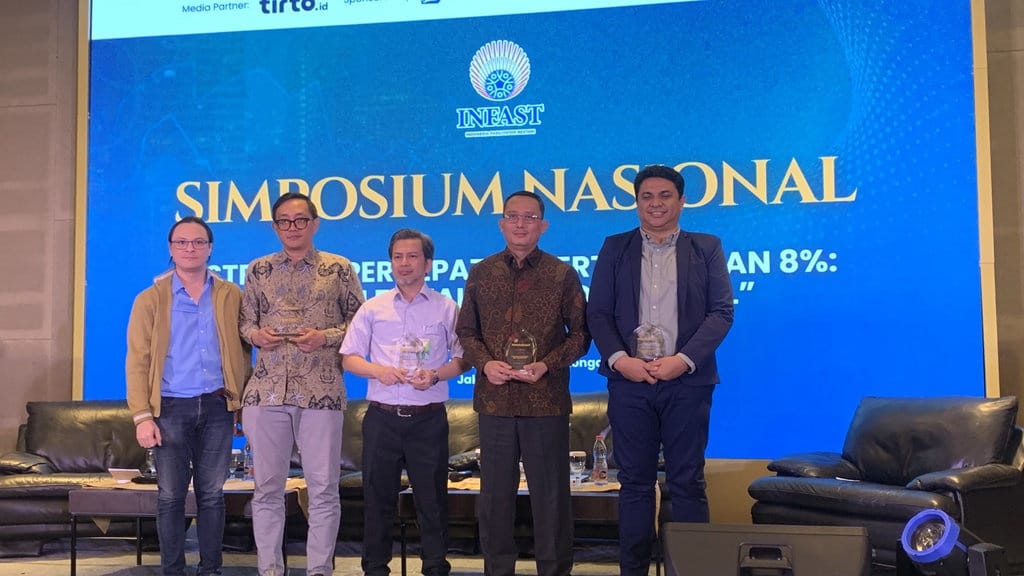
Direktur Eksekutif InFast Bestari, Gede Sandra, menyoroti hal ini saat berbicara dalam Simposium Nasional Strategi Percepatan Pertumbuhan 8%: Sinergi Fiskal dan Non-Fiskal sesi “Corporate Bond untuk Pembangunan” di Hotel Luminor, Jakarta, Rabu (30/9/2026).
Direktur Eksekutif InFast Bestari, Gede Sandra, mencatat rasio kapitalisasi pasar obligasi korporasi terhadap Produk Domestik Bruto (PDB) Indonesia justru menunjukkan tren penurunan selama lebih dari satu dekade terakhir.
“Saya ada sebuah perbandingan, jadi ternyata 2014 itu, ukuran pasar korporat kita 2,8 persen. 2026, jadi 2,3 persen. Turun nih,” kata dia.
Menurut Gede, kondisi tersebut membuat sektor usaha tidak memiliki banyak alternatif pembiayaan. Ia menilai pendalaman pasar obligasi korporasi diperlukan agar perusahaan tidak terlalu bergantung pada pembiayaan dari perbankan.
“Sektor usaha kita tidak punya alternatif pembiayaan. Seharusnya mereka bisa pasang corporate bond, ternyata pasar corporate bond tipis. Itu permasalahan kita,” ujarnya.
Gede berpendapat, partisipasi dana pensiun dapat menjadi salah satu cara untuk memperbesar pasar obligasi korporasi. Dana pensiun yang dikelola oleh BPJS Ketenagakerjaan termasuk yang potensial untuk ditempatkan dalam instrumen ini.
“Saya coba pelajari, baca-baca beberapa jurnal sedikit, ternyata solusi mereka pada tahap awalnya adalah melibatkan dana pensiun. Yang mungkin kalau di kita BPJS-TK,” katanya.
Dia menambahkan, pengelolaan dana BPJS-TK juga dapat diarahkan untuk mendukung pembiayaan perumahan lewat instrumen efek beragun aset (EBA). Ia mencontohkan skenario penggunaan dana sekitar Rp100 triliun bisa mendorong pembangunan ratusan ribu rumah.
“Misalkan Rp100 triliun itu bisa masuk ke EBA, dan itu bisa disalurkan untuk jadi KPR dan pembangun rumah, itu mungkin bisa dapat sekitar 500 ribu rumah,” ujarnya.
Sementara itu, dalam forum yang sama, Deputi Direktur Kebijakan Makroprudensial Bank Indonesia (BI), Dadan Gandara, mengatakan BI telah membuka ruang agar obligasi korporasi dapat berfungsi sebagai instrumen likuiditas bagi perbankan.
“Misalkan bagaimana tadi Bank Indonesia membuka kesempatan kepada Bank yang punya obligasi PT. SMF untuk merepokannya ke kami,” kata Dadan.
Menurutnya, skema tersebut memungkinkan obligasi korporasi yang dimiliki bank tidak hanya menjadi aset investasi pasif, tetapi juga dapat digunakan sebagai instrumen manajemen likuiditas.
“Mereka bisa jaminkan itu kepada BI, setiap saat langsung jadi uang cash untuk mereka distribusikan kembali ke perekonomian,” ujar Dadan.
Dadan juga memaparkan bahwa porsi kredit korporasi saat ini berada di sekitar 48 persen dari total kredit yang disalurkan perbankan. “Untuk kredit korporasi per hari ini, data yang kami punya ini sekitar 48 persen. Jadi dia tidak sampai 50 persen dari total kredit yang didistribusikan,” katanya.
Editor: Addi M Idhom