Masuk tirto.id
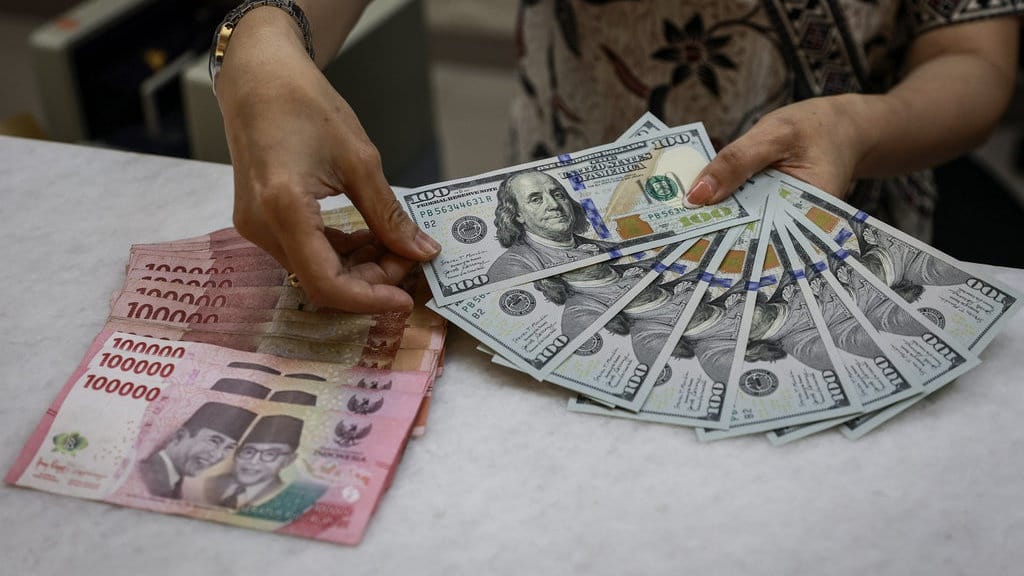
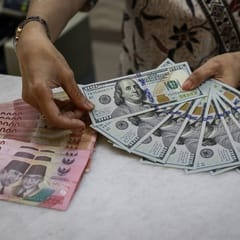
tirto.id - Nilai tukar rupiah terhadap dolar Amerika Serikat (AS) dibuka menguat pada perdagangan Rabu (18/11/2026). Rupiah naik 17 poin atau 0,09 persen ke level Rp18.239 per dolar AS dibandingkan penutupan perdagangan sebelumnya di posisi Rp18.256 per dolar AS.
Pergerakan mata uang Garuda ini berlangsung di tengah ketidakpastian pasar keuangan global, terutama meningkatnya ekspektasi kenaikan suku bunga acuan bank sentral AS (The Fed) pada Desember 2026.
Di tengah tekanan terhadap nilai tukar dan risiko arus keluar modal asing, para ekonom memiliki pandangan berbeda mengenai arah suku bunga acuan Bank Indonesia (BI-Rate) dalam Rapat Dewan Gubernur (RDG) BI November 2026.
Chief Economist Bank Mandiri Andry Asmoro dan Ekonom Makroekonomi dan Pasar Keuangan LPEM FEB UI Teuku Riefky memperkirakan BI akan mempertahankan suku bunga di level 5,75 persen.
Sebaliknya, Lead Economist Bank Danamon Irman Faiz menilai kenaikan BI-Rate sebesar 25 basis poin menjadi 6 persen lebih tepat untuk menjaga daya tarik aset rupiah dan meredam tekanan terhadap nilai tukar.
Proyeksi BI-Rate November 2026: Bertahan atau Naik?
Chief Economist Bank Mandiri Andry Asmoro memperkirakan Bank Indonesia akan kembali mempertahankan suku bunga acuan atau BI-Rate pada level 5,75 persen dalam RDG November 2026. Menurutnya, kondisi pasar keuangan masih diwarnai ketidakpastian akibat kemungkinan kenaikan suku bunga acuan AS pada Desember mendatang.
Andry menilai volatilitas pasar masih berpotensi berlanjut karena pelaku pasar mencermati arah kebijakan moneter The Fed. Ekspektasi kenaikan Fed Funds Rate (FFR) membuat investor lebih berhati-hati dalam menempatkan dana di negara berkembang, termasuk Indonesia.
“Volatilitasnya masih sama dengan kondisi saat ini karena semua masih concern terhadap potensi kenaikan FFR di bulan Desember nanti,” jelas Andry dikutip Antara, Rabu(18/11/2026).
Pandangan serupa disampaikan Ekonom Makroekonomi dan Pasar Keuangan LPEM FEB UI Teuku Riefky. Dalam laporannya, Riefky menilai BI sebaiknya mempertahankan BI-Rate pada level 5,75 persen.
Langkah tersebut dinilai dapat memberikan ruang bagi bank sentral untuk melakukan penyesuaian suku bunga dalam beberapa bulan mendatang apabila kondisi ekonomi dan pasar keuangan mengharuskannya.
Menurut Riefky, keputusan mempertahankan suku bunga pada November juga dapat memberikan waktu bagi BI untuk mencermati perkembangan pasar, khususnya menjelang kemungkinan kenaikan suku bunga The Fed.
Dengan demikian, BI tidak perlu terburu-buru menaikkan suku bunga domestik sebelum melihat dampak kebijakan bank sentral AS terhadap arus modal dan nilai tukar rupiah.
Berbeda dengan proyeksi Bank Mandiri dan LPEM FEB UI, Lead Economist Bank Danamon Irman Faiz menilai kenaikan BI-Rate sebesar 25 bps lebih tepat dibandingkan mempertahankan suku bunga di level 5,75 persen.
Irman berpendapat bahwa pelemahan rupiah yang telah mencapai sekitar 9 persen sejak awal tahun menjadi salah satu alasan bagi BI untuk mengambil langkah lebih tegas.
Selain itu, pergerakan rupiah yang semakin bergejolak dalam beberapa waktu terakhir dan meningkatnya ekspektasi kenaikan suku bunga The Fed pada Desember turut memperkuat kebutuhan penyesuaian kebijakan moneter.
Ekspektasi Kenaikan Suku Bunga The Fed Menguat
Dari sisi global, Riefky mencatat bahwa alasan bagi The Fed untuk menaikkan suku bunga semakin kuat setelah data inflasi AS Oktober 2026 dirilis. Data tersebut menunjukkan inflasi mengalami percepatan dan kenaikannya meluas ke berbagai kelompok barang serta jasa yang digunakan masyarakat sehari-hari.
Perkembangan tersebut meningkatkan kekhawatiran bahwa tekanan harga di AS belum mereda. Apabila inflasi terus meningkat, The Fed memiliki alasan untuk mempertahankan kebijakan moneter ketat atau menaikkan suku bunga guna mengendalikan kenaikan harga.
Akibatnya, pasar mulai memperhitungkan kemungkinan The Fed menaikkan suku bunga secara agresif, meskipun kenaikan tersebut dilakukan secara bertahap. Ekspektasi ini menjadi perhatian bagi negara berkembang karena kenaikan suku bunga AS dapat membuat aset berbasis dolar semakin menarik bagi investor.
Berdasarkan data CME FedWatch, pasar memperkirakan peluang kenaikan FFR sebesar 25 basis poin (bps) dalam pertemuan Komite Pasar Terbuka Federal (FOMC) Desember 2026. Dalam perkiraan tersebut, probabilitas The Fed mempertahankan suku bunga pada level saat ini tercatat 0 persen.
Selain itu, pasar juga memperkirakan peluang kenaikan lanjutan sebesar 25 bps pada pertemuan Januari 2027 mencapai 60,7 persen. Ekspektasi kenaikan secara beruntun ini menunjukkan bahwa pelaku pasar mulai mengantisipasi kebijakan moneter AS yang lebih ketat dalam beberapa bulan mendatang.
Arus Modal Asing Keluar Tekan Pasar Keuangan Indonesia
Selain kebijakan The Fed, tekanan terhadap rupiah juga berkaitan dengan pergerakan modal asing di pasar keuangan domestik. Riefky mencatat arus portofolio asing ke Indonesia menunjukkan dinamika yang beragam dalam beberapa minggu terakhir. Namun, secara keseluruhan, Indonesia mengalami arus keluar bersih sebesar 0,74 miliar dolar AS selama periode 15 Oktober hingga 10 November 2026.
Arus keluar tersebut terutama terjadi di pasar saham. Dalam periode yang sama, pasar saham Indonesia mencatat arus keluar bersih sebesar 0,70 miliar dolar AS. Riefky menyebut sebagian besar tekanan tersebut dipengaruhi sentimen terkait rencana reklasifikasi pasar modal Indonesia oleh Morgan Stanley Capital International (MSCI).
“Konsistennya arus modal keluar, depresiasi rupiah, serta kekhawatiran akan rencana reklasifikasi MSCI diperburuk oleh potensi kenaikan suku bunga kebijakan AS dalam waktu dekat yang turut memengaruhi upaya stabilisasi rupiah,” papar Riefky.
Pasar obligasi pemerintah juga mengalami arus keluar modal sebesar 0,45 miliar dolar AS selama periode 15 Oktober hingga 5 November 2026. Pergerakan ini turut dipengaruhi sentimen MSCI yang membuat investor mencermati kembali risiko dan prospek investasi di pasar keuangan Indonesia.
Arus keluar modal asing dapat memberikan tekanan terhadap rupiah karena investor yang menarik dananya dari Indonesia umumnya membutuhkan dolar AS untuk mengalihkan investasinya ke negara atau instrumen lain. Ketika permintaan dolar meningkat, nilai tukar rupiah berpotensi melemah, terutama jika tekanan tersebut berlangsung secara berkelanjutan.
El Nino Berpotensi Menambah Tekanan Inflasi
Selain faktor eksternal dan pergerakan modal asing, Riefky juga menyoroti risiko inflasi dari dalam negeri akibat fenomena El Nino. Fenomena iklim tersebut berpotensi mengganggu produksi pertanian karena perubahan pola curah hujan dan berkurangnya ketersediaan air di sejumlah wilayah.
Gangguan produksi pertanian dapat mengurangi pasokan sejumlah komoditas pangan. Apabila pasokan berkurang sementara permintaan masyarakat tetap tinggi, harga bahan pangan berpotensi meningkat dan mendorong inflasi.
Namun, Riefky menilai kenaikan BI-Rate belum tentu menjadi solusi yang tepat untuk mengatasi tekanan inflasi akibat gangguan produksi pertanian. Pasalnya, inflasi yang bersumber dari sisi penawaran tidak selalu dapat diselesaikan melalui kebijakan kenaikan suku bunga.
Kenaikan suku bunga lebih berkaitan dengan pengendalian permintaan dan stabilitas moneter. Jika kenaikan harga terjadi karena produksi dan pasokan barang terganggu, diperlukan langkah yang lebih langsung untuk menjaga ketersediaan komoditas.
Penulis: Prihatini Wahyuningtyas
Editor: Dipna Videlia Putsanra