Masuk tirto.id

tirto.id - Gugatan seorang warga negara terhadap pengenaan Pajak Pertambahan Nilai (PPN) atas pembalut kini memasuki ruang Mahkamah Konstitusi (MK). Perkara Nomor 406/PUU-XXIV/2026 yang diajukan Bernita Matondang, menguji norma fasilitas PPN dalam Undang-Undang Harmonisasi Peraturan Perpajakan (UU HPP), dengan argumentasi bahwa pembalut merupakan kebutuhan yang lahir dari proses biologis yang tidak dapat dipilih, dihentikan, atau dihindari.
Namun, sidang pemeriksaan pendahuluan pada Selasa (10/11/2026) memperlihatkan tantangan besar yang harus dijawab pemohon. Majelis hakim meminta Bernita memperjelas kedudukan hukumnya (legal standing) dan membuktikan kerugian konstitusional yang dialaminya.
Hakim juga mempertanyakan apakah sumber persoalan benar-benar terletak pada norma undang-undang yang diuji atau justru pada aturan pelaksana di bawahnya.
Pertanyaan itu menjadi kunci bagi perkara ini. Sebelum berbicara tentang keadilan pajak, pemohon harus meyakinkan majelis bahwa norma yang diuji memang menimbulkan kerugian konstitusional dan bahwa MK merupakan forum yang tepat untuk menguji persoalan tersebut.
Polemik pajak pembalut sebelumnya mengemuka dalam aksi mahasiswa dan kelompok perempuan pada 28 Oktober 2026. Bernita kemudian membawa isu itu ke MK dengan argumentasi bahwa menstruasi merupakan proses biologis yang tidak dapat dipilih dan dihentikan.
Karena itu, pengeluaran untuk produk sanitasi menstruasi dipandang sebagai beban yang terus berulang bagi perempuan.
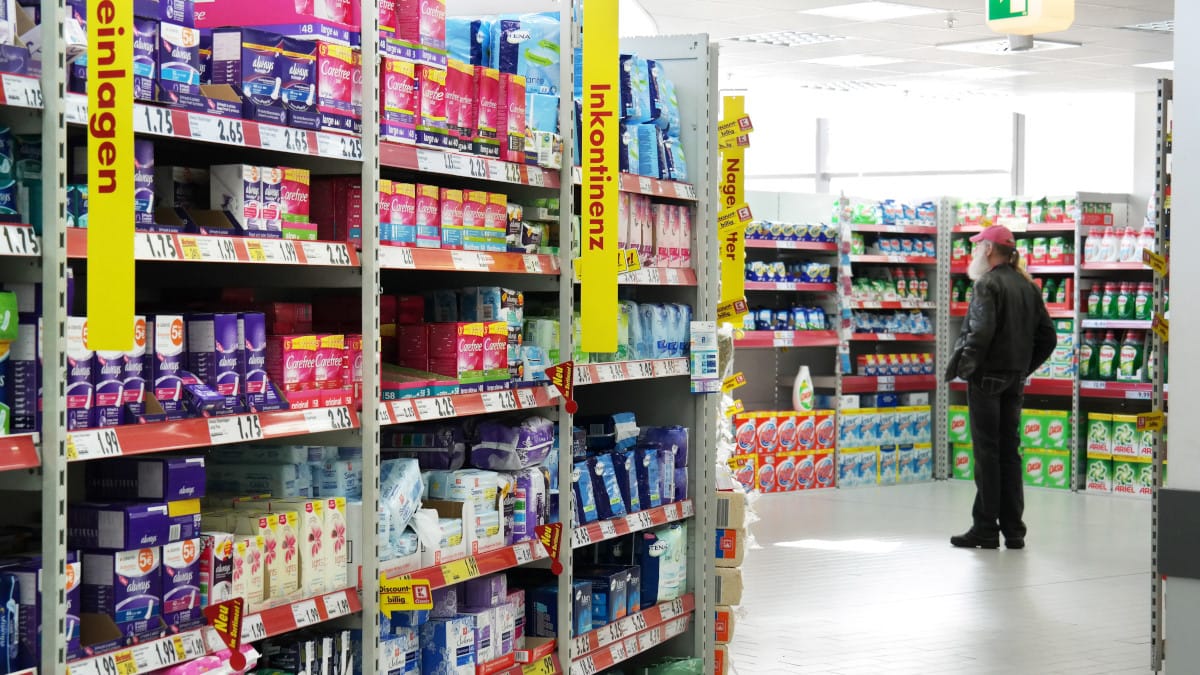
Pembalut sebagai Barang Kena Pajak
Di tengah sorotan publik, Direktorat Jenderal Pajak (DJP) Kementerian Keuangan menegaskan pembalut pada prinsipnya merupakan Barang Kena Pajak (BKP). Direktur P2Humas DJP, Inge Diana Rismawati, mengatakan kepada Tirto bahwa produk tersebut tetap dikenai PPN sepanjang penyerahannya memenuhi ketentuan perpajakan.
"Pada prinsipnya, pembalut yang diperdagangkan di Indonesia merupakan Barang Kena Pajak (BKP) yang dikenai Pajak Pertambahan Nilai (PPN), sepanjang penyerahannya memenuhi ketentuan perpajakan yang berlaku," kata Inge, Rabu (28/10/2026) silam.
Secara umum, perlakuan PPN terhadap barang dan jasa bergantung pada klasifikasi dan fasilitas yang ditetapkan dalam peraturan perpajakan. Pembalut belum termasuk dalam kelompok barang yang memperoleh fasilitas pembebasan PPN.
"Secara ketentuan, fasilitas pembebasan PPN diberikan untuk jenis barang tertentu yang telah ditetapkan dalam peraturan perundang-undangan. Pembalut belum termasuk dalam kelompok barang yang memperoleh fasilitas pembebasan tersebut," jelas Inge.
Dalam mekanisme PPN yang berlaku bagi barang nonmewah, terdapat pengaturan tarif dan dasar pengenaan pajak yang menghasilkan beban efektif setara 11 persen.
Pengaturan teknis mengenai mekanisme tersebut telah mengalami perkembangan melalui sejumlah peraturan menteri keuangan. Secara ilustratif, apabila harga produk sebelum pajak Rp20.000 dan dikenai beban efektif 11 persen, komponen pajaknya Rp2.200 sehingga harga menjadi Rp22.200.
Dalam praktiknya, harga ritel dapat sudah mencakup unsur pajak. DJP juga mengingatkan bahwa pembahasan perlakuan pajak terhadap produk menstruasi perlu mempertimbangkan keragaman produk dan karakteristiknya.
"Terkait pembalut atau produk sanitari menstruasi, saat ini terdapat beragam produk dengan karakteristik dan nilai tambah yang berbeda-beda. Oleh karena itu, pembahasan mengenai perlakuan perpajakannya perlu mempertimbangkan berbagai aspek, termasuk karakteristik produk, ketentuan perpajakan yang berlaku, serta dampaknya bagi masyarakat," terang Inge.
Di situlah simpul polemiknya. Kritik terhadap pajak pembalut bukan semata-mata soal perempuan membayar pajak karena menstruasi, melainkan apakah perlakuan pajak yang secara formal seragam dapat menghasilkan beban yang berbeda ketika diterapkan pada kebutuhan biologis tertentu.
Bukan Sekadar Struk Belanja
Dalam permohonannya, Bernita menguji Pasal 16B ayat (1a) huruf j angka 1 beserta Penjelasannya dalam UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
Norma tersebut berkaitan dengan fasilitas PPN untuk barang kebutuhan pokok yang sangat dibutuhkan oleh rakyat banyak. Sidang pendahuluan menunjukkan bahwa tantangan pemohon bukan hanya membuktikan pembalut sebagai kebutuhan esensial.
Bernita juga harus menjelaskan hubungan langsung antara norma yang diuji dan kerugian konstitusional yang dialaminya.
Hakim Konstitusi, Enny Nurbaningsih, meminta pemohon menunjukkan bukti konkret mengenai pengenaan PPN yang dialaminya.
"Apakah Anda pernah punya bukti-bukti yang berkaitan dengan PPN yang dikenakan ketika membeli pembalut tersebut?" kata Enny.
Ia juga meminta pemohon menjelaskan hubungan persoalan tersebut dengan hak konstitusional atas kepastian hukum, kesehatan, dan perlindungan dari diskriminasi.
"Gara-gara PPN itu menyebabkan apakah betul kemudian Anda tidak memperoleh hak untuk hidup yang baik dan sehat di situ, itu seperti apa. Termasuk kemudian hal yang tidak ada perlakuan diskriminatifnya di mana," ujar Enny.
Hakim Konstitusi Arsul Sani, sementara itu, menyoroti kemungkinan persoalan tersebut berada pada tingkat aturan pelaksana.
"Apakah sebetulnya bermula dari norma itu, ya? Atau sebetulnya ini persoalannya ada dalam peraturan pelaksananya?" kata Arsul.
Menurut Arsul, pemohon perlu menelaah peraturan pelaksana yang berkaitan dengan pengenaan PPN. Jika sumber persoalan berada dalam peraturan di bawah undang-undang, pengujiannya dapat berada dalam kewenangan Mahkamah Agung.
"Jangan-jangan yang harus diuji yang ini nih," ujar Arsul.
Catatan itu membuat perkara ini lebih kompleks daripada tuntutan sederhana agar pembalut dibebaskan dari PPN. Persoalan hukumnya juga menyangkut letak norma yang sebenarnya menjadi sumber persoalan serta forum yang berwenang mengujinya.
Beban yang Kecil, tetapi Berulang
Pakar Ekonomi Universitas Airlangga, Rahma Gafmi, menilai pengenaan PPN terhadap produk sanitasi menstruasi berpotensi menimbulkan dampak yang lebih berat secara proporsional bagi kelompok rentan dan masyarakat berpenghasilan rendah.
Menurut Rahma, produk sanitasi menstruasi merupakan kebutuhan biologis yang berulang dan sulit ditunda. Karena itu, konsumen memiliki ruang terbatas untuk menghindari pengeluaran tersebut ketika harga meningkat.
"Ketika PPN 11 persen dikenakan, konsumen tidak memiliki keleluasaan untuk 'berhenti mengonsumsi.' Akibatnya, tambahan beban pajak tersebut harus diserap sepenuhnya oleh rumah tangga, yang langsung menggerus alokasi anggaran untuk kebutuhan esensial lainnya seperti pangan bergizi atau kesehatan keluarga," ujar Rahma saat dihubungi, Jumat (13/11/2026).
Beban tersebut, menurut Rahma, dapat lebih berat bagi rumah tangga berpendapatan rendah karena proporsi pendapatan yang digunakan untuk memenuhi kebutuhan dasar lebih besar.
Terutama ketika dalam satu rumah tangga terdapat lebih dari satu perempuan yang membutuhkan produk sanitasi menstruasi, pengeluaran tersebut menjadi biaya rutin.
Pandangan serupa disampaikan Pengamat Ekonomi Fiskal, Syafruddin Karimi. Menurutnya, penilaian yang adil dalam melihat beban PPN pembalut harus diukur dari proporsi belanja sanitasi terhadap total pendapatan rumah tangga, bukan semata-mata melihat kecilnya nominal pajak per transaksi.
Syafruddin memberikan ilustrasi produk pembalut seharga Rp30.000 yang telah mencakup beban efektif 11 persen. Komponen pajaknya sekitar Rp2.973.
Dengan asumsi seluruh manfaat penghapusan pajak diteruskan ke harga jual, harga teoritis produk dapat turun menjadi sekitar Rp27.027.
"Penghematan tersebut terlihat kecil secara nominal, tetapi bermakna bagi rumah tangga yang harus memilih antara kebutuhan sanitasi, makanan, dan transportasi. Penilaian yang adil perlu mengukur proporsi belanja pembalut terhadap pendapatan, bukan hanya besaran tarif pajak," kata Syafruddin kepada Tirto.

Sementara itu, Pengamat Kebijakan Publik Trubus Rahadiansyah menilai pembalut merupakan produk kebutuhan biologis yang perlu dipertimbangkan dalam kebijakan perlindungan kelompok rentan.
Menurutnya, perdebatan pajak tidak boleh dipisahkan dari dampaknya terhadap akses masyarakat terhadap kebutuhan dasar.
Menjawab Kekhawatiran Efek Domino
Pemberian fasilitas PPN bagi pembalut juga memunculkan pertanyaan mengenai batas kebijakan. Jika pembalut memperoleh perlakuan khusus, apa parameter yang dapat mencegah perluasan fasilitas pajak secara serampangan terhadap berbagai produk lain?
Rahma menilai fasilitas perpajakan tidak boleh diberikan hanya karena tekanan insidental. Kebijakan, menurutnya, harus memiliki parameter yang dapat diuji, antara lain berkaitan dengan kebutuhan biologis dan fungsi esensial produk.
Untuk mencegah fasilitas dinikmati secara tidak tepat, Rahma mengusulkan pemerintah mempertimbangkan perbedaan karakter produk.
Produk sanitasi dengan fungsi dasar dapat diperlakukan berbeda dari produk yang memiliki atribut tambahan. Namun, batas klasifikasi tersebut harus dirumuskan secara transparan.
Syafruddin menambahkan bahwa batas produk harus dirumuskan secara terbuka dan biaya fiskalnya dihitung berdasarkan data yang memadai.
"Batas produk harus jelas supaya fasilitas tidak meluas ke barang kosmetik atau produk premium tanpa alasan objektif. Kriteria terbuka dan peninjauan berkala akan membantu menjaga kepastian hukum sekaligus mengendalikan biaya fiskal," ujar Syafruddin.
Penghapusan PPN sendiri bukan peluru perak. Harga di tingkat konsumen tidak otomatis turun sebesar pajak yang dihapus karena manfaat kebijakan bergantung pada seberapa jauh perubahan tersebut diteruskan sepanjang rantai produksi dan penjualan.
Perbedaan antara pembebasan PPN dan tarif nol juga penting karena keduanya dapat menghasilkan konsekuensi berbeda terhadap struktur pajak dan biaya. Karena itu, tuntutan agar pembalut "bebas pajak" perlu diikuti pembahasan mengenai desain kebijakan yang benar-benar meningkatkan keterjangkauan.
Jalan di Luar Mahkamah Konstitusi
Catatan Arsul Sani membuka kemungkinan jalur lain selain MK. Jika hambatan pemberian fasilitas pembalut ternyata berada dalam peraturan di bawah undang-undang, pengujiannya dapat berada dalam kewenangan Mahkamah Agung.
Di luar jalur pengadilan, perubahan kebijakan juga dapat ditempuh melalui evaluasi aturan oleh pemerintah atau perubahan undang-undang oleh DPR. Trubus menilai langkah kebijakan dapat ditempuh lebih cepat melalui evaluasi pemerintah.
"Kalau jalur eksekutif, ya aturannya diubah, dievaluasi. Terkait pembalut ini, dikeluarkan saja dari daftar barang-barang yang kena pajak. Mumpung sekarang isu ini sedang bergulir, DPR juga bisa diminta untuk bersuara mendorong pengecualian itu," tutur Trubus kepada wartawan Tirto.
Rahma dan Syafruddin sama-sama menilai ruang kebijakan pemerintah perlu ditelaah untuk melihat kemungkinan perubahan klasifikasi dan perlakuan perpajakan.
Namun, perubahan aturan pelaksana tetap harus berada dalam batas kewenangan yang diberikan undang-undang.
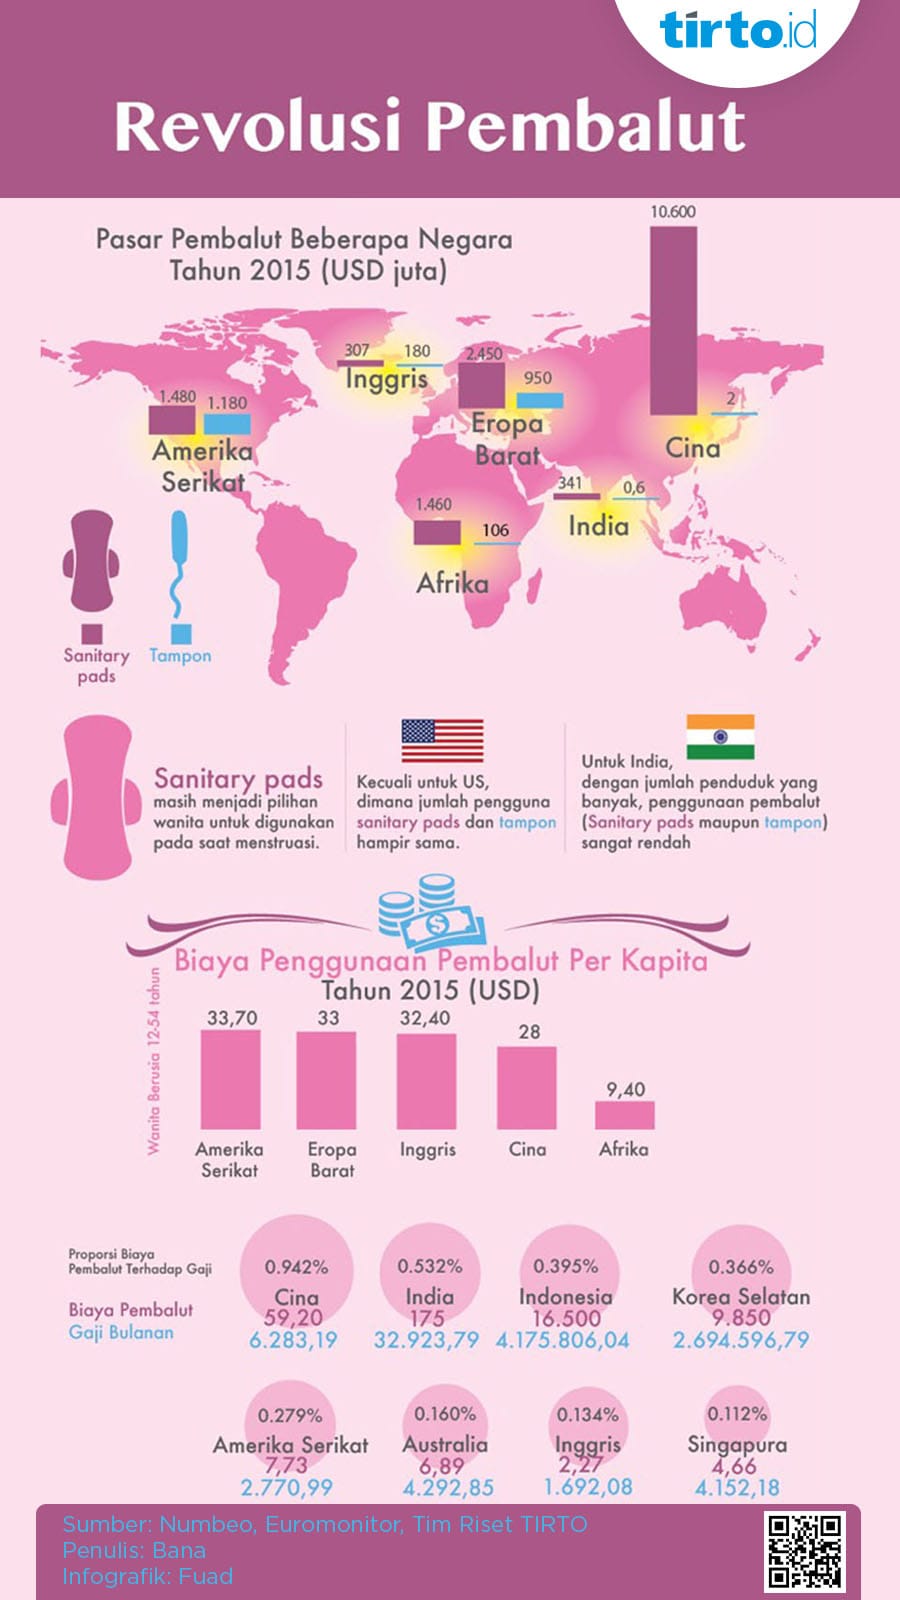
Pengalaman sejumlah negara menunjukkan perlakuan fiskal terhadap produk menstruasi dapat dirancang secara berbeda. Inggris, misalnya, menerapkan tarif VAT nol bagi produk menstruasi sejak 2021 dan kemudian memperluas perlakuan tersebut terhadap produk tertentu yang dapat digunakan kembali.
Pengalaman itu menunjukkan perlakuan fiskal khusus dapat dirancang dengan batas produk yang jelas.
Pada akhirnya, perkara Bernita menghadapkan Indonesia pada pertanyaan yang lebih besar daripada pajak pembalut. Sistem pajak memang dirancang untuk memperlakukan transaksi secara umum dan seragam.
Namun, keadilan tidak selalu berhenti pada keseragaman.
MK belum memberikan jawaban atas perkara ini. Bernita masih harus memperbaiki argumentasi dan membuktikan kerugian konstitusional yang didalilkannya.
Namun, sidang pendahuluan telah membuka perdebatan yang lebih penting: apakah hukum perpajakan Indonesia memiliki ukuran yang transparan untuk menentukan kapan suatu kebutuhan biologis dan esensial layak memperoleh perlakuan fiskal khusus?
Di titik itu, polemik pajak pembalut berubah dari urusan struk belanja menjadi ujian bagi cara negara memahami keadilan.
Penulis: Muhammad Rayfahd Haykal
Editor: Mochammad Fajar Nur