Masuk tirto.id

tirto.id - Pernyataan Utusan Khusus Presiden Bidang Iklim dan Energi sekaligus Ketua Dewan Penasihat Kamar Dagang dan Industri (Kadin) Indonesia, Hashim Djojohadikusumo, mengenai rencana pemerintah melibatkan fintech dan bank sebagai pemungut pajak digital memunculkan kebiingungan sekaligus kekhawatiran. Terutama, bagaimana mekanisme pemungutannya dan apa dampaknya bagi nasabah maupun industri perbankan?
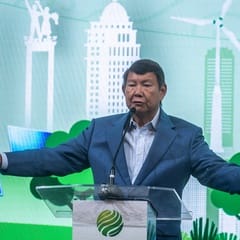
Dalam Rapat Pimpinan Nasional (Rapimnas) Kadin di Hotel Borobudur Jakarta, Kamis (29/10/2026), adik kandung Presiden Prabowo Subianto tersebut menyampaikan bahwa penerapan digital taxation per 9 November 2026 akan diperluas dengan melibatkan seluruh bank pemerintah, bank swasta, hingga perusahaan fintech dan lokapasar.
“Kita mulai dengan transaksi yang namanya digital taxation, pajak digital. Ini akan segera dilaksanakan tanggal 9 November. Semua bank pemerintah, bank swasta, dan semua fintech, termasuk Shopee, Lazada, GoTo, dan sebagainya harus ikut pungut dan harus setor pajak yang selama ini tidak dipungut,” ujar Hashim.
Menurut Hashim, pungutan pajak digital merupakan salah satu cara mengamankan potensi ekonomi Indonesia yang tidak tercatat, dan ditaksir mencapai sekitar Rp10 ribu triliun—setara 30 hingga 40 persen terhadap Produk Domestik Bruto (PDB).
Namun, pernyataan Hashim mengenai keterlibatan bank dan fintech sebagai pemungut pajak sebenarnya bukan wacana baru. Selain itu, yang luput ia tekankan, kebijakan ini juga bukan berarti pemerintah mengenakan pajak pertambahan nilai (PPN) atas layanan perbankan atau setiap transaksi yang dilakukan nasabah melalui bank tertentu.
Sebab, kegiatan intermediary bank, selaku pihak perantara finansial, sepert penghimpunan dan penyaluran dana dikecualikan dari PPN. Dengan kata lain, objek pungutannya adalah transaksi pemanfaatan barang dan jasa digital dari luar negeri, sedangkan bank dan lembaga keuangan lainnya bertindak sebagai pihak yang membantu memungut pajak tersebut.
Ketentuan ini mengacu pada Peraturan Menteri Keuangan (PMK) Nomor 49 Tahun 2026 tentang Tata Cara Pemungutan Pajak Pertambahan Nilai terhadap Transaksi Digital Luar Negeri yang Dilakukan melalui Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN)—yang disahkan Menteri Keuangan sebelumnya, Purbaya Yudhi Sadewa, pada 14 Juli 2026.
Merujuk Pasal 1 butir 20 serta Pasal 2 ayat (2), objek yang dipungut Pajak Pertambahan Nilai (PPN) adalah pemanfaatan barang digital dan jasa digital dari luar daerah pabean di dalam daerah pabean.
Sebagai contoh, ketika nasabah membayar langganan Netflix, Spotify, atau layanan penyimpanan awan Google melalui rekening bank, PPN dikenakan atas pembelian layanan digital tersebut. Sementara itu, biaya transfer atau biaya administrasi yang dikenakan bank tidak otomatis menjadi objek pungutan dalam skema SPP-TDLN.
Kemudian, Pasal 3 beleid tersebut mengatur bank atau lembaga lain yang ditunjuk DJP bertugas memungut, menyetorkan, dan melaporkan PPN. Pemungutan ini hanya berlaku untuk transaksi dengan pelaku usaha digital luar negeri yang belum ditunjuk sebagai pemungut PPN PMSE. Adapun Pasal 8 mewajibkan bank menyampaikan data transaksi digital luar negeri, transfer dana, dan remittance kepada DJP.
Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Direktorat Jenderal Pajak (DJP), Inge Diana Rismawanti, menjelaskan kebijakan tersebut juga bukan hal baru dan sudah diimplementasikan sejak 25 September 2026. Meski begitu, kinerja penerimaan PPN dari SPP-TDLN masih dalam tahap konsolidasi dan konfirmasi data.
“Sebelum diterapkan secara penuh, SPP-TDLN telah melalui tahap pengujian dalam lingkungan sandboxing dan periode stabilisasi. Tahapan tersebut dilakukan untuk memastikan kesiapan sistem, proses bisnis, pertukaran data, serta integrasi dengan pihak-pihak yang terlibat dalam pelaksanaan pemungutan,” kata Inge kepada Tirto via pernyataan tertulis, Jumat (30/10/2026).
Inge menambahkan, pada tahap awal DJP baru menunjuk enam lembaga sebagai pemungut PPN. Mereka terdiri dari lima bank Himbara, yakni PT Bank Mandiri, PT Bank Negara Indonesia, PT Bank Tabungan Negara, PT Bank Syariah Indonesia, dan PT Bank Rakyat Indonesia, serta satu fintech, PT Fintek Karya Nusantara atau LinkAja.
Adapun terkait rencana penunjukan 30 bank dan fintech, Inge menjelaskan calon issuer (penerbit) lainnya masih menjalani proses stabilisasi.
“Kami akan menyampaikan informasi terkait penunjukan issuer baru, apabila seluruh tahapan persiapan telah diselesaikan, melalui kanal resmi DJP,” jelas Inge.

Persepsi Nasabah Jadi Tantangan
Ekonom Universitas Andalas (Unand), Syafruddin Karimi, menilai kebijakan ini memiliki dampak positif bagi industri perbankan dan fintech, antara lain pendalaman data transaksi, peningkatan kualitas kepatuhan, dan pengurangan sengketa pajak. Namun, ia menggarisbawahi bahwa aturan tersebut berpotensi memberikan beban lebih berat bagi lembaga fintech yang skala bisnisnya masih kecil.
“Issuer harus mengidentifikasi transaksi, meminta konfirmasi sistem, memungut PPN, menerbitkan dokumen yang dipersamakan dengan faktur pajak, menyetor pungutan, dan mengelola koreksi atau refund. Artinya, bank dan fintech menanggung biaya integrasi sistem, rekonsiliasi data, keamanan siber, layanan pelanggan, serta risiko salah klasifikasi transaksi,” jelas Syafruddin kepada Tirto, Jumat (30/10/2026).
Persoalan lainnya adalah potensi ketimpangan persaingan antarpenyedia layanan keuangan. Selama jumlah lembaga yang ditunjuk masih terbatas, nasabah bisa saja memilih menggunakan bank atau platform lain yang belum terhubung dengan sistem pemungutan SPP-TDLN. Terlebih, jika mereka menganggap transaksi melalui lembaga yang sudah ditunjuk membuat biaya pembelian produk digital menjadi lebih mahal.
Syafruddin pun mewanti-wanti penunjukan secara bertahap oleh DJP dapat menciptakan risiko ketimpangan kebijakan bagi pelaku bisnis perbankan dan fintech. Nasabah bisa menyiasati pungutan dengan memindahkan transaksi ke penyedia layanan lain dari dalam maupun luar negeri yang belum terhubung dengan sistem apabila selisih harga produk setelah dikenakan pajak cukup besar.
Di sisi lain, ia menilai kebijakan ini tidak akan langsung mengerek rasio penerimaan pajak secara signifikan dalam jangka pendek. Dengan target penerimaan pajak 2026 sekitar 10,47 persen dari PDB, tambahan penerimaan dari pungutan transaksi digital diperkirakan hanya menggeser beberapa poin saja.
Sebaliknya, ia menyoroti potensi bertambahnya beban konsumen ketika berlangganan layanan digital seperti gim, perangkat lunak, iklan digital, hingga komputasi awan. Kondisi tersebut perlu diperhitungkan, terutama ketika daya beli masyarakat sedang melemah.
"Karena itu, pemerintah perlu membedakan kepatuhan pajak dari pengetatan konsumsi. Jika administrasi efisien, transaksi kecil tidak terganggu, refund cepat, dan tidak terjadi pungutan ganda, dampak negatif ke konsumen dapat dibatasi sekaligus memperkuat penerimaan negara," terang Syafruddin.
Senada, Peneliti Institute for Development of Economics and Finance (INDEF), Sia Nawir, mengingatkan bahwa memosisikan bank dan fintech sebagai pemungut pajak tidak otomatis menghasilkan peningkatan penerimaan negara. Sebagian besar transaksi digital sudah lebih dulu dipungut pajak melalui skema PMSE sehingga penerimaan melalui SPP-TDLN akan tetap terbatas.
“Angka Rp10.000 triliun kegiatan ekonomi tidak tercatat juga tidak bisa langsung digunakan untuk menghitung potensi SPP-TDLN. Nilai kegiatan ekonomi berbeda dengan pajak yang belum dibayar. Di dalamnya ada berbagai usaha dengan kewajiban dan perlakuan pajak berbeda, sementara SPP-TDLN menjangkau kelompok transaksi tertentu. Mengaitkan keduanya secara langsung akan membuat perkiraan penerimaan terlalu tinggi,” ungkap Sia via aplikasi perpesanan kepada Tirto, Jumat (30/10/2026).
Berbeda dengan Syafruddin, Sia justru memandang perluasan jumlah bank dan fintech yang dilibatkan dalam kebijakan tersebut berpotensi menciptakan kesetaraan persaingan usaha. Menurutnya, selama ini ketimpangan
level playing field terjadi antara pelaku usaha digital maupun konvensional yang sudah memungut PPN dan pesaingnya yang belum menerapkan kewajiban serupa.Penyedia yang patuh lebih dahulu berpotensi dianggap menawarkan harga lebih mahal dibandingkan kompetitornya. Dengan perluasan cakupan pemungut, ketimpangan tersebut diharapkan dapat dikurangi.
Walaupun, memang, selama penunjukan bank dan fintech masih dilakukan secara bertahap, persoalan kesetaraan persaingan justru berpotensi bergeser ke industri keuangan, yakni antara bank dan fintech yang sudah ditunjuk sebagai pemungut dengan penyedia layanan yang belum mendapat penunjukan
Di sisi lain, bagi konsumen dan usaha kecil, kenaikan jumlah tagihan yang harus dibayar tetap menjadi beban tambahan. Ia mencontohkan langganan perangkat lunak untuk kebutuhan kerja akan sulit digantikan meskipun nantinya dikenakan pajak. Ditambah lagi, penjual luar negeri leluasa meneruskan beban tersebut kepada pelanggan.
“Dalam kondisi daya beli lemah, pelanggan juga akan menyesuaikan pengeluaran. Ada yang mengurangi langganan, mencari layanan lebih murah, atau memangkas belanja lain. Perubahan ini harus masuk dalam perhitungan penerimaan. Mengalikan nilai transaksi saat ini dengan besarnya pungutan akan menghasilkan perkiraan terlalu tinggi apabila pembelian kemudian berkurang,” timpal Sia.
Terakhir, Sia menekankan pentingnya kesiapan perbankan, fintech, dan DJP dalam mengantisipasi risiko pungutan pajak ganda kepada pengguna layanan keuangan digital. Ia juga mengingatkan agar proses pengembalian pajak tidak berjalan lambat sehingga uang nasabah tertahan dan menambah beban kerja perbankan.
"Karena nasabah biasanya mengadu lebih dahulu ke bank, DJP dan penyelenggara sistem harus memiliki pembagian tanggung jawab yang jelas. Nasabah cukup mengajukan keluhan melalui satu jalur dan mendapat penyelesaian, tanpa harus mengurus sendiri persoalan antarinstansi," tutup Sia.
Penulis: Mukhtar Abdullah
Editor: Hendra Friana