Masuk tirto.id
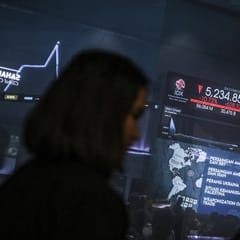
tirto.id - Bursa Efek Indonesia (BEI) mengimbau investor institusi domestik, termasuk dana pensiun hingga Badan Pengelola Jaminan Sosial (BPJS), untuk berpartisipasi lebih aktif di pasar modal. Imbauan itu disampaikan di tengah tekanan terhadap Indeks Harga Saham Gabungan (IHSG), menyusul dinamika evaluasi indeks global Morgan Stanley Capital International (MSCI).
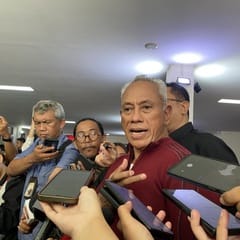
“Kami tentu mengimbau investor institusi domestik kita untuk berpartisipasi lebih aktif di pasar modal kita,” kata Direktur Utama BEI, Jeffrey Hendrik saat diwawancarai awak media di Gedung BEI, Senin (19/10/2026).
Jeffrey meyakinkan fundamental perusahaan yang tercatat di bursa masih baik dan memiliki prospek yang menjanjikan bagi investor. Oleh karena itu, ia meminta investor institusi domestik tak ragu meningkatkan perannya untuk mendukung pasar modal Indonesia.
“Pasar modal kita fundamentalnya kuat, ya tentu akan menjadi prospek yang baik bagi investor, khususnya investor institusi domestik kita,” ujarnya.
Meski begitu, Jeffrey mengakui bahwa BEI belum menggelar pertemuan khusus dengan satu atau dua institusi tertentu terkait rencana ini. Ia hanya menegaskan bahwa pasar modal Indonesia memiliki fondasi yang kuat, baik dari sisi fundamental emiten maupun jumlah investor ritel.
Hal itu tercermin dari perusahaan-perusahaan tercatat di bursa yang masih membukukan keuntungan dan membagikan dividen kepada pemegang saham.
“Khusus dengan 1-2 belum, tetapi secara umum kemarin kita melakukan pertemuan dengan banyak pihak,” ujarnya.
Saat inj, BEI juga masih menghitung berapa kebutuhan dana yang diperlukan untuk menstabilkan kembali pasar saham yang anjlok belakangan pascapengumuman MSCI.
“Terkait ini (perkiraan kebutuhan dana), nanti kami cek dulu ke tim apakah sudah ada hitungan perkiraannya,” kata Direktur Pengembangan BEI, Iding Pardi, saat menjawab pertanyaan Tirto, Selasa (20/10/2026).
Di sisi lain, Otoritas Jasa Keuangan (OJK) menilai industri keuangan nonbank, khususnya asuransi, sudah makin adaptif dalam menerapkan manajemen risiko portofolio saham di tengah volatilitas pasar. Deputi Komisioner Bidang Pengawasan Perasuransian, Penjaminan, dan Dana Pensiun OJK, Iwan Pasila, mengapresiasi kesiapan industri yang kini disiplin mengukur risiko tiap instrumen, sembari tetap memanfaatkan saham untuk mendongkrak imbal hasil.
"Karena kan investasi di saham itu salah satu bagian untuk mendorong peningkatan return gitu ya. Jadi, kita sebenarnya bersyukur industri sudah mulai terbiasa dengan risk management itu sekarang ini," ujar Iwan saat ditemui di Gedung BEI.
Terkait usulan MSCI yang berencana mengubah status pasar saham Indonesia dari Emerging Market menjadi Standalone Market, OJK belum dapat memastikan seberapa besar dampaknya terhadap strategi investasi asuransi. Menurut Iwan, dampak gejolak pasar maupun keputusan penyesuaian porsi saham bersifat dinamis dan bervariasi.
“Perusahaan yang membutuhkan, sesuai risk management-nya, pasti akan melakukan investasi sejalan dengan kebijakan investasi,” tegas Iwan.
Selain kebijakan internal dan profil risiko tiap lembaga, strategi alokasi dana sangat ditentukan oleh jenis produk. Pada produk Unit Link misalnya, porsi alokasi investasi juga akan mengikuti pilihan pemegang polis. Sementara, pada produk tradisional, portofolio dikelola langsung oleh perusahaan lewat kombinasi saham, Surat Berharga Negara (SBN), dan obligasi.
Perbedaan karakteristik produk inilah yang membuat reaksi industri asuransi tidak akan seragam. Meski begitu, OJK bersama pemerintah akan terus memantau dinamika pasar dan berharap dampak gejolak dapat segera mereda.
“Belum tahu juga ya, nanti kan itu mesti lihat kondisi pasar. Kita berharap mudah-mudahan sudah bisa mereda dampaknya. Kan ini banyak yang dilakukan juga ya dari pemerintah, dari OJK. Nanti kita lihat dampaknya ke depan,” kata Iwan.
Investor Institusi Domestik Tetap Berhati-Hati
Dorongan BEI agar investor institusi domestik meningkatkan partisipasi di pasar saham menghadapi sejumlah batasan. Asosiasi Dana Pensiun Indonesia (ADPI) dan Asosiasi Asuransi Umum Indonesia (AAUI) menegaskan penempatan investasi pada saham tetap harus mempertimbangkan risiko, likuiditas, serta kewajiban pengelola dana kepada peserta dan pemegang polis.
Direktur Eksekutif ADPI, Bambang Sri Muljadi, mengatakan dana pensiun merupakan lembaga independen yang mengelola dana milik peserta, yakni karyawan dan pensiunan. Oleh karena itu, keputusan investasi tidak boleh didorong oleh kepentingan menjaga pergerakan indeks semata.
“Dana Pensiun adalah lembaga yang independen dalam berinvestasi, tidak boleh diintervensi oleh siapa pun karena Dana Pensiun adalah pengelola dana milik peserta,” kata dia kepada Tirto, Selasa (20/10/2026).
Menurut Bambang, orientasi pengelolaan dana pensiun adalah liability driven, yakni investasi yang mempertimbangkan kewajiban pembayaran manfaat kepada peserta, bukan semata-mata mengejar keuntungan. Dengan prinsip tersebut, investasi saham harus didahului analisis fundamental dan teknikal terhadap emiten.
Meski membuka peluang penambahan alokasi saham, ADPI menekankan bahwa keputusan itu bergantung pada kondisi aset, likuiditas, dan kebijakan investasi masing-masing dana pensiun.
Bambang memperkirakan potensi kenaikan alokasi saham sekitar 5 persen dari total investasi dana pensiun dalam kondisi normal. Namun, angka tersebut merupakan perkiraan potensi, bukan komitmen penambahan investasi yang telah disepakati seluruh anggota asosiasi.
“Apalagi dengan adanya pengumuman MSCI tentang konsultasi saham Indonesia ke arah standalone market yang mana kekuatan pasar nanti tergantung pada investor dalam negeri. Dana Pensiun harus hati-hati mengalokasikan ke saham,” tegasnya.
Sikap serupa disampaikan AAUI. Ketua Umum AAUI, Budi Herawan, mengatakan Asosiasi mendukung upaya BEI untuk memperkuat partisipasi investor institusi domestik. Namun, pada saat yang sama dia juga mengingatkan bahwa perusahaan asuransi umum memiliki karakteristik kewajiban yang berbeda dari investor institusi lainnya.
Berdasarkan data Otoritas Jasa Keuangan (OJK) yang diolah AAUI, total investasi industri asuransi umum mencapai sekitar Rp132,26 triliun per Juni 2026. Dari jumlah tersebut, investasi saham tercatat Rp4,95 triliun atau 3,7 persen.

Sementara itu, industri reasuransi memiliki total investasi sekitar Rp20,97 triliun, dengan penempatan pada saham sebesar Rp390 miliar atau 1,9 persen. Secara gabungan, investasi kedua industri mencapai Rp153,23 triliun, dengan porsi saham sekitar Rp5,34 triliun atau 3,5 persen.
Sementara berdasarkan data Asosiasi Asuransi Jiwa Indonesia (AAJI), total investasi naik 2,4 persen secara tahunan (year-on-year/yoy) menjadi Rp564,42 triliun. Porsi terbesar ditempatkan pada SBN sebesar Rp251,64 triliun (44 persen), sementara instrumen saham menyumbang sekitar 18 persen.
AAUI menjelaskan sebagian besar produk asuransi umum memiliki periode pertanggungan relatif pendek, umumnya satu tahun. Perusahaan juga harus menyiapkan dana untuk membayar klaim yang dapat muncul sewaktu-waktu, termasuk ketika terjadi bencana alam atau kerugian besar.
“Sebagian besar produk asuransi umum memiliki periode pertanggungan relatif pendek, umumnya satu tahun, dengan risiko terjadinya klaim sewaktu-waktu yang membutuhkan penyelesaian pembayaran secara cepat. Terlebih pada kejadian bencana alam atau kerugian besar yang dapat menimbulkan kebutuhan likuiditas dalam jumlah signifikan,” jelas Budi saat dihubungi Tirto, Selasa (21/10/2026).
Faktor itulah yang kemudian membuat industri asuransi cenderung menempatkan dana yang ada pada instrumen yang relatif stabil dan likuid.
Kondisi tersebut membuat ruang untuk menambah investasi saham perlu diperhitungkan secara hati-hati. Dana yang belum ditempatkan pada saham tidak otomatis dapat dialihkan seluruhnya ke instrumen tersebut karena perusahaan tetap membutuhkan aset yang relatif stabil dan likuid untuk memenuhi kewajibannya.
“Bagi industri asuransi umum, prioritas utamanya tetap memastikan keamanan dana dan kemampuan membayar klaim kepada pemegang polis,” lanjut Budi.
Alih-alih hanya dengan meningkatkan partisipasi investor institusi, AAUI menilai peningkatan partisipasi investor institusi perlu berjalan beriringan dengan perbaikan transparansi, tata kelola emiten, likuiditas perdagangan, serta perlindungan investor. Perbaikan tersebut dinilai penting untuk membuka ruang investasi yang lebih besar secara selektif dan berkelanjutan.
“Dengan semakin baiknya fundamental dan kredibilitas pasar modal Indonesia, perusahaan asuransi akan memiliki peluang lebih besar untuk meningkatkan investasinya secara selektif dan berkelanjutan,” tuturnya.

Wajar Hati-hati ketika Khawatir Terhadap Risiko
Sikap hati-hati pengelola dana menjadi tantangan tersendiri bagi upaya BEI mendorong investor domestik menyerap tekanan jual asing. Analis pasar modal, Reza Priyambada, menilai penambahan investasi institusi memungkinkan dilakukan selama mereka memiliki kapasitas pendanaan dan kebijakan internal yang mendukung. Namun, keputusan itu tidak semata-mata bergantung pada besarnya dana kelolaan. Pengelola juga mempertimbangkan risiko ketika harga saham turun setelah pembelian.
Reza mengatakan, sebagian pengelola dana, termasuk dana pensiun dan lembaga pengelola dana milik BUMN, dapat menghadapi kekhawatiran bahwa penurunan nilai investasi akan dipersoalkan sebagai kerugian negara.
“Daripada saya dianggap merugikan negara, daripada nanti jabatan saya dipertaruhkan, mendingan saya cari aman saja,” kata Reza menggambarkan kekhawatiran yang dapat memengaruhi keputusan pengelola dana.
Menurut dia, kekhawatiran tersebut berpotensi mendorong pengelola memilih instrumen yang dianggap lebih aman, seperti deposito, surat utang negara, atau reksa dana pasar uang. Akibatnya, porsi saham dalam portofolio dapat tetap terbatas meskipun pasar sedang mengalami koreksi.
Reza mencontohkan pengelola dana yang membeli saham bank besar berdasarkan riset dan analisis fundamental. Jika harga saham turun akibat sentimen pasar, nilai portofolio ikut tertekan meskipun keputusan pembelian telah melalui proses analisis.
Dalam kondisi tersebut, penurunan nilai investasi yang belum direalisasikan atau potential loss tidak otomatis membuktikan bahwa keputusan awal keliru. Namun, penurunan tersebut tetap harus diperhitungkan dalam evaluasi risiko dan kemampuan pengelola memenuhi kewajibannya.
Reza menilai persoalan ini menjadi salah satu penghambat ketika pasar membutuhkan tambahan pembelian dari investor domestik. Pengelola dana tidak hanya mempertimbangkan peluang memperoleh saham dengan harga lebih rendah, tetapi juga konsekuensi dari keputusan investasi ketika pasar kembali melemah. Pertimbangan pun akan semakin berat bagi perusahaan-perusahaan BUMN, yang mana saat mengalami kerugian dari hasil investasi bisa dianggap sebagai kerugian negara.
“Nah, karena mencatatkan potential loss, maka begitu misalkan diaudit, dianggap bahwa ini gara-gara salah investasi, gara-gara salah pemilihan saham, erus dianggap merugikan negara, kan lucu gitu. Ujung-ujungnya apa? Ujung-ujungnya kan cari aman. Ya sudah lah, daripada dianggap merugikan negara, daripada nanti jabatan gua dipertaruhkan gitu kan, daripada nanti gua diaduin ke BPK gitu kan, yaudah lah mending gua cari aman aja,” terang Reza.
Oleh karena itu, imbauan agar institusi meningkatkan pembelian saham tidak serta-merta membuat seluruh dana kelolaan mereka bisa masuk ke bursa. Kebijakan investasi, batas penempatan aset, kebutuhan likuiditas, dan pertanggungjawaban pengelola tetap menentukan besarnya ruang investasi tambahan.
Apalagi, tekanan terhadap pasar saham Indonesia meningkat setelah MSCI pada Jumat (16/10/2026) mengumumkan konsultasi mengenai kemungkinan perubahan klasifikasi Indonesia dari emerging market menjadi standalone market.
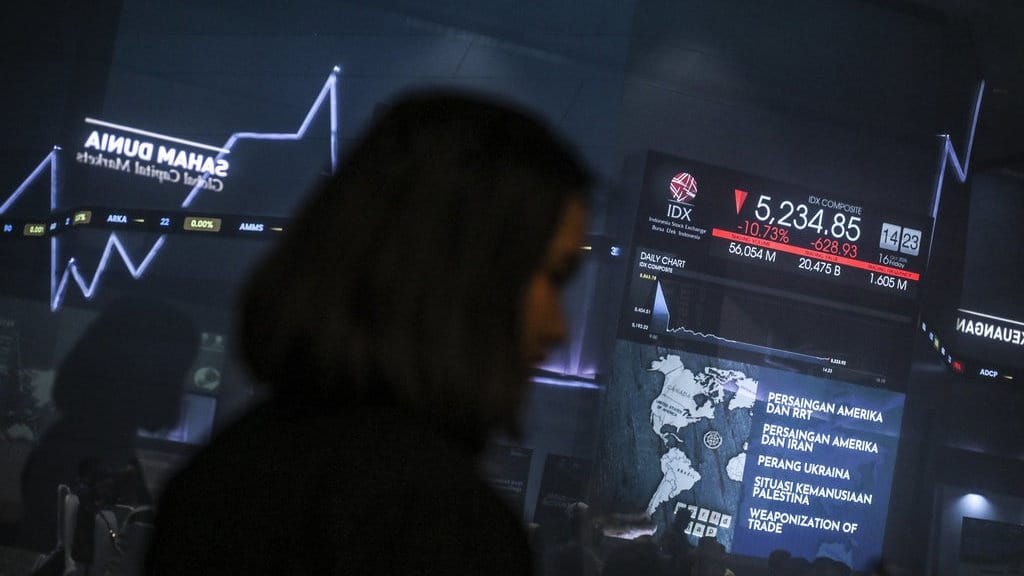
IHSG ditutup pada level 5.863,78 pada Kamis (15/10/2026), sebelum anjlok 11,57 persen menjadi 5.185,10 pada Jumat. Pada Senin (19/10/2026), indeks kembali turun 3,64 persen ke level 4.996,61.
Pada Selasa (20/10/2026), IHSG dibuka di level 4.980,16 dan kemudian menguat 5,65 persen ke posisi penutupan 5.278,89. Kendati mengalami pemulihan dalam satu sesi perdagangan, indeks masih berada sekitar 9,97 persen di bawah posisi penutupan sebelum pengumuman MSCI.
Kapitalisasi pasar saham Indonesia pada akhir perdagangan Selasa tercatat sekitar Rp9.286 triliun, meningkat dari Rp8.863 triliun pada Senin. Perubahan kapitalisasi pasar tersebut menggambarkan pemulihan nilai pasar saham, tetapi tidak bisa langsung diartikan sebagai jumlah dana yang masuk ke bursa.
Reza memperkirakan penjualan bersih investor asing sepanjang tahun berjalan telah mencapai sekitar Rp115 triliun hingga Rp116 triliun. Namun, akibat pengumuman MSCI, nilai transaksi harian bursa sempat berada di kisaran Rp18,3 triliun, dibandingkan Rp25 triliun hingga Rp30 triliun pada periode yang lebih normal.
Meski demikian, nilai jual bersih asing tidak dapat langsung diterjemahkan menjadi kebutuhan dana domestik dengan jumlah yang sama. Saham yang dijual investor asing dapat dibeli investor domestik maupun investor asing lainnya. Kebutuhan dana untuk mendorong pemulihan IHSG juga bergantung pada bobot saham dalam indeks, perubahan harga, dan likuiditas perdagangan.
Bagi Reza, tantangan utama saat ini bukan semata-mata mencari pembeli pengganti investor asing, melainkan memulihkan kepercayaan terhadap pasar dan pemerintah.
Ia menilai fundamental sejumlah emiten besar masih memiliki ruang pertumbuhan, tetapi sentimen negatif dapat menekan harga saham meskipun kinerja perusahaan tidak mengalami penurunan sebanding.
“Penurunan yang terjadi sampai dengan saat ini itu bukan karena fundamental emiten yang jelek, tapi lebih kepada masalah kepercayaan,” ujarnya.

Terpisah, Analis pasar modal, Hans Kwee, menilai komunikasi BEI dengan investor institusi domestik merupakan langkah yang wajar ketika pasar menghadapi volatilitas tinggi. Menurut dia, investor domestik dengan orientasi investasi jangka panjang berpotensi menyerap saham yang dilepas investor asing karena penyesuaian portofolio.
Hans memperkirakan dana asing yang mengacu pada indeks MSCI Indonesia berada di kisaran 3 miliar dolar AS hingga 4 miliar dolar AS, setara sekitar Rp48 triliun hingga Rp64 triliun. Angka tersebut merupakan perkiraannya atas potensi eksposur dana terkait indeks, bukan jumlah arus keluar yang dipastikan akan terjadi.
Ia menilai potensi tekanan tersebut dapat diserap secara bertahap apabila investor domestik meningkatkan alokasi pada saham-saham berfundamental baik. Namun, kemampuan itu tetap bergantung pada ketersediaan dana, kebijakan investasi, dan perkembangan kepercayaan terhadap pasar Indonesia.
“Bukan Paksaan, Melainkan Penyelarasan Persepsi (Alignment): Langkah SRO/BEI ini berfungsi sebagai bridging communication untuk mengingatkan investor institusi lokal bahwa koreksi harga yang terjadi pada saham-saham big-cap murni akibat faktor teknis penyesuaian dana pasif (passive outflow), bukan karena kerusakan fundamental emiten,” katanya kepada Tirto, Selasa (20/10/2026).
Hans juga menekankan bahwa pemulihan IHSG tidak cukup dinilai dari satu angka kebutuhan dana. Efektivitas arus masuk bergantung pada kemampuan pasar menyerap transaksi dan mengembalikan keseimbangan antara permintaan dan penawaran saham.
"Proses pemulihan IHSG tidak membutuhkan 'keajaiban', melainkan membutuhkan rasionalitas dan keberanian investor lokal untuk menyerap peluang di harga bawah. Ketika bursa didominasi oleh basis investor domestik yang kuat dan percaya pada fundamental ekonominya sendiri, volatilitas akibat sentimen indeks asing seperti MSCI akan mereda dengan sendirinya,” tegasnya.
Penulis: Qonita Azzahra
Editor: Andrian Pratama Taher