Masuk tirto.id
tirto.id - Pasar modal Indonesia kembali diguncang sentimen negatif setelah penyedia indeks global, Morgan Stanley Capital International (MSCI), membuka proses konsultasi untuk menurunkan klasifikasi pasar saham Indonesia dua tingkat, dari Emerging Market (pasar negara berkembang) menjadi Standalone Market (pasar yang diklasifikasikan secara mandiri dan tidak termasuk dalam kelompok pasar berkembang maupun pasar perbatasan).
Pengumuman yang dirilis pada 16 Oktober 2026 ini memicu krisis kepercayaan investor institusional global terhadap integritas, transparansi, dan tata kelola di Bursa Efek Indonesia (BEI).
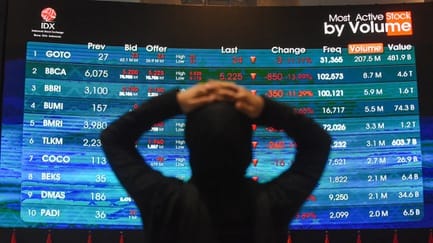
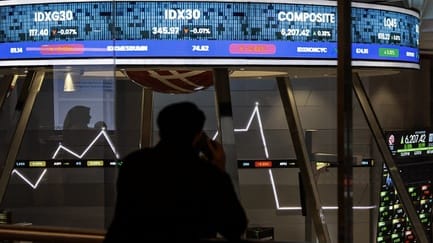
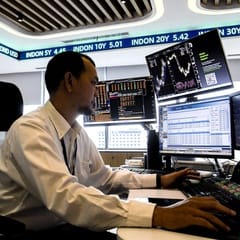
Langkah tersebut langsung berdampak pada lantai bursa di mana Indeks Harga Saham Gabungan (IHSG) sempat ambruk hingga menyentuh level 5.392 setelah turun 8 persen usai dibuka dan memicu penghentian sementara perdagangan atau trading halt.
Keputusan MSCI untuk melompati status Frontier Market dan langsung membidik kategori Standalone Market didasarkan pada tingkat keparahan isu struktural di pasar domestik.
Asing Ramai-ramai Kabur
Analis Pasar Modal dari Traderindo, Wahyu Tri Laksono, menjelaskan bahwa masalah di BEI telah menyentuh batas toleransi investor.
"Keputusan penyedia indeks global MSCI membuka proses konsultasi untuk langsung menurunkan klasifikasi pasar saham Indonesia dari Emerging Market langsung menjadi Standalone Market didasarkan pada tingkat keparahan isu struktural dan tata kelola yang dinilai sudah melanggar batas toleransi institusional global," ujar Wahyu kepada Tirto, Jumat (16/10/2026).
Lebih lanjut, Wahyu menjelaskan bahwa faktor fundamental yang menjadi sorotan tajam investor internasional meliputi integritas pasar dan tata kelola akibat munculnya dugaan praktik perdagangan terkoordinasi atau manipulasi harga semu.
Selain itu, MSCI juga menyoroti krisis transparansi pemegang saham karena ketidakjelasan struktur kepemilikan akhir atau beneficial ownership, serta disfungsionalitas free float di mana ketersediaan saham publik yang transparan dan akurat sebagai syarat mutlak replikasi indeks dinilai tidak andal dan mendatangkan risiko hukum yang terlalu tinggi bagi manajer investasi asing.
Dalam sejarah pasar global, Wahyu menerangkan, status Standalone Market pernah dialami Argentina pada 2021, Rusia pada Maret 2022, dan Venezuela pada Mei 2006. Kala itu, ketiga negara mengalami krisis sistemik sehingga diberi label Standalone Market oleh MSCI dengan karakter berbeda-beda. Argentina masuk kategori Standalone Market karena kebijakan Argentina yang membatasi kemampuan investor asing untuk mempatriasi modal dan membeli valuta asing membuat pasar saham Argentina kehilangan aksesibilitas pasar.
Sementara itu, Rusia mendapat titel Standalone Market akibat sanksi ekonomi berlapis Barat imbas perang dengan Ukraina. Hal itu memicu Rusia menutup bursa saham sementara, melarang pialang asing menjual sekuritas Rusia, dan membatasi transfer valas sehingga Rusia memasuki kategori uninvestable. Lalu, Venezuela dinyatakan Standalone Market akibat krisis ekonomi sistemik, hiperinflasi, dan nasionalisasi.
“Karena masalah integritas, transparansi kepemilikan, dan manipulasi di Indonesia dipandang sudah mencederai fondasi perlindungan investor global secara fundamental, MSCI menilai pasar Indonesia tidak layak berada di dalam ekosistem pasar berkembang maupun pasar perbatasan standar, melainkan harus diisolasi ke dalam status Standalone,” ucapnya.

Sementara itu, Analis sekaligus Founder Republik Investor, Hendra Wardana, menilai kejatuhan tajam IHSG hingga menyentuh area kritis di kisaran 5.392 dan 5.318 merupakan cerminan dari krisis kepercayaan yang mendalam di kalangan pelaku pasar.
"Kejatuhan tajam ini merupakan cerminan krisis kepercayaan yang berpotensi memicu aksi jual berantai, terutama ketika investor asing memilih mengurangi risiko sebelum terdapat kepastian mengenai arah kebijakan dan hasil reformasi," ungkap Hendra kepada Tirto.
Risiko terbesar bagi pasar domestik adalah keharusan forced selling oleh pengelola dana pasif global seperti ETF dan reksa dana berbasis indeks MSCI yang tidak lagi diperbolehkan memegang saham Indonesia dalam portofolio mereka.
Tekanan jual masif ini memperparah tren keluarnya modal asing atau capital outflow yang sejak awal tahun 2026 telah mencapai puluhan triliun rupiah, dengan konsentrasi tekanan yang diprediksi terjadi pada saham-saham berkapitalisasi besar atau blue chips, terutama sektor perbankan utama seperti BBCA, BBRI, BMRI, dan BBNI yang menjadi motor penggerak IHSG.
Apabila status Standalone Market resmi diketok pada pertengahan 2027 mendatang, Hendra menilai implikasinya tidak akan berhenti di papan perdagangan bursa semata, melainkan merembet secara sistemik ke sektor riil melalui beberapa jalur utama.
“Risiko yang paling perlu diwaspadai adalah potensi arus keluar dana asing apabila status Indonesia di indeks MSCI benar-benar diturunkan menjadi Standalone Market,” katanya.
Perubahan klasifikasi, kata Hendra, dapat memaksa dana pasif yang mengikuti indeks melakukan penyesuaian portofolio, sementara manajer investasi aktif berpotensi mengurangi eksposur terhadap Indonesia.
Selain itu, eksodus modal asing dari instrumen keuangan domestik berpotensi menciptakan tekanan depresiasi yang dalam pada nilai tukar rupiah, terutama jika sentimen negatif meluas dari pasar saham ke pasar SBN atau Surat Berharga Negara.
“Jika tekanan ini berlangsung bersamaan dengan pelemahan rupiah, investor berpotensi menghadapi risiko ganda, yakni penurunan harga saham dan kerugian akibat perubahan nilai tukar,” ucapnya.
Menjelaskan lebih jauh mengenai perbedaan mendasar dari status tersebut, Senior Technical Analyst Mirae Asset Sekuritas Indonesia, M. Nafan Aji Gustaz, memaparkan bahwa perbedaan terletak pada tingkat aksesibilitas, likuiditas, dan transparansi bagi pelaku pasar global
Menurutnya, pasar emerging market memenuhi kriteria standar global sehingga masuk ke dalam indeks acuan dunia seperti MSCI Emerging Markets Index yang menjadi acuan alokasi dana investor institusional global.
“Sebaliknya, Standalone Market dianggap sebagai pasar yang terisolasi karena belum memenuhi kriteria kualitatif maupun kuantitatif MSCI, sehingga dikeluarkan dari indeks acuan utama dan tidak lagi mendapatkan aliran dana pasif internasional secara otomatis," tutur Nafan kepada Tirto.
Lebih lanjut, Nafan menekankan bahwa jika penurunan status ini benar-benar terjadi, dampaknya akan sangat terasa pada potensi capital outflow masif, terutama dari pengelola dana pasif dan ETF, yang berisiko menurunkan volume transaksi harian secara drastis, memicu koreksi mendalam pada IHSG, menekan nilai tukar rupiah, hingga mengerek naik cost of capital bagi korporasi.
Menanggapi munculnya peringatan MSCI di tengah upaya reformasi yang telah berjalan, Nafan menilai hal tersebut terjadi karena evaluasi lembaga penyedia indeks sangat bergantung pada umpan balik langsung manajer investasi di lapangan.
“Walaupun SRO telah melakukan perbaikan regulasi, MSCI tetap menyoroti isu-isu spesifik seperti transparansi data kepemilikan saham, batasan kepemilikan asing, hingga efisiensi mekanisme settlement dan peminjaman efek yang dinilai masih memerlukan penyelarasan lebih lanjut dengan standar global," jelasnya.
Jawaban Pemerintah
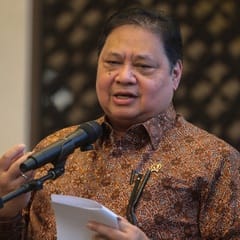
Menanggapi gejolak dan pengumuman MSCI tersebut, Menko Perekonomian, Airlangga Hartarto, menyatakan pemerintah akan segera membahas langkah setelah keputusan MSCI terkait status market Indonesia, termasuk menghitung dampak ekonomi setelah putusan Standalone Market diketok. Namun, Airlangga heran dengan sikap MSCI yang tidak menyatakan status tersebut dalam pertemuan beberapa waktu lalu.
"Kemarin di Thailand kok enggak ngomong yang ini, padahal yang kemarin itu seminggu juga belum. Ya tentu kita lihat saja, tapi kita tidak boleh suudzon," tutur Airlangga di kantor Kemenko Perekonomian, Jakarta Pusat, Jumat (16/10/2026).
Sementara itu, Otoritas Jasa Keuangan (OJK) menghormati keputusan MSCI terkait status market Indonesia. Namun, OJK menegaskan bahwa fundamental pasar modal domestik tetap berada di jalur yang kuat dan menarik bagi para investor.
“Kami meyakini pasar modal domestik tetap prospektif dan menarik. Hal ini didukung oleh fundamental perekonomian Indonesia yang terjaga, basis investor yang terus bertumbuh, valuasi saham yang kompetitif, dan kinerja fundamental emiten yang secara umum masih positif,” ujar Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, dalam keterangannya, Jumat (16/10/2026).
Bursa Efek Indonesia (BEI) akan meminta klarifikasi kepada MSCI terkait rencana perubahan klasifikasi pasar saham Indonesia. Sebab, pengumuman baru MSCI ini muncul di tengah berbagai langkah reformasi pasar modal yang dilakukan otoritas terkait dalam meningkatkan transparansi, integritas, dan kualitas pasar modal Indonesia.
“Dengan mempertimbangkan berbagai kemajuan dan langkah reformasi yang telah dilakukan, BEI akan meminta klarifikasi lebih lanjut kepada MSCI mengenai dasar pertimbangan dan penilaian yang melatarbelakangi pengumuman tersebut,” kata Direktur Utama BEI, Jeffrey Hendrik, dalam keterangan resminya, Jumat (16/10/2026).

Jeffry memandang berbagai langkah perbaikan tersebut telah mendapatkan apresiasi dan respons positif dari investor global maupun lembaga penyedia indeks internasional. Menurutnya, hal ini mencerminkan komitmen otoritas dan seluruh pemangku kepentingan untuk memperkuat kredibilitas serta daya saing pasar modal Indonesia.
“Hal ini mencerminkan komitmen berkelanjutan otoritas dan seluruh pemangku kepentingan dalam memperkuat kredibilitas serta daya saing pasar modal Indonesia,” tuturnya.
Meski begitu, BEI menghormati independensi MSCI dalam melakukan penilaian dan menentukan klasifikasi pasar berdasarkan metodologi yang dimiliki penyedia indeks global tersebut.
Penulis: Nanda Aria
Editor: Andrian Pratama Taher