Masuk tirto.id
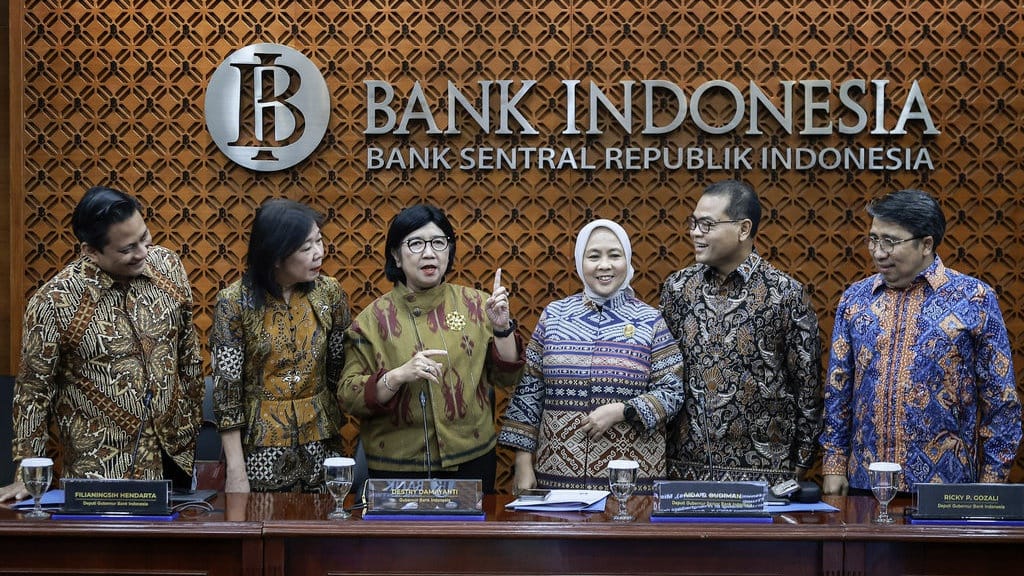
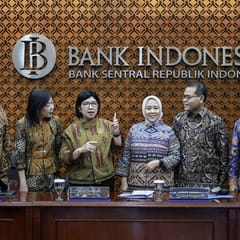
tirto.id - Rapat Dewan Gubernur Bank Indonesia (BI) pada Rabu (21/10/2026) memutuskan untuk mempertahankan suku bunga acuan (BI-Rate) di level 5,75 persen.
Maklumat ini sejalan dengan proyeksi sejumlah ekonom yang memperkirakan bank sentral belum akan mengubah suku bunga acuannya, antara lain karena tekanan terhadap nilai tukar rupiah—yang membuat dolar kembali ke level Rp18.000—masih perlu diwaspadai, sementara ketidakpastian global membatasi ruang pelonggaran kebijakan moneter.
Namun, ada satu hal yang membedakan keputusan kali ini dari beberapa bulan sebelumnya. BI tidak mempertahankan seluruh suku bunga instrumen moneternya, melainkan menaikkan bunga deposit facility sebesar 25 basis poin, dari 4,75 persen menjadi 5 persen.
Langkah ini menjadi perhatian karena diambil ketika BI memilih menahan suku bunga acuan di tengah pelemahan rupiah. Lantas, mengapa kebijakan ini dipilih oleh bank sentral? Bagaimana kenaikan bunga instrumen tersebut bisa membantu menjaga rupiah, dan apa dampaknya bagi perbankan serta perekonomian?
Untuk menjawab pertanyaan itu, kita perlu memahami terlebih dahulu apa yang dimaksud dengan deposit facility dan bagaimana instrumen ini bekerja.
Policy and Program Director Prasasti Piter Abdullah menjelaskan, BI pada dasarnya bertugas mengatur likuiditas di perekonomian. Kadang bank sentral menambahnya dengan menyuntikkan uang lewat perbankan. Kadang ia mengurangi jumlah uang beredar dengan menariknya, juga lewat perbankan.
Alatnya pun dua jenis: instrumen ekspansi dan instrumen kontraksi.
Suku bunga acuan, kata Piter, lebih berfungsi sebagai sinyal. “BI-Rate itu lebih ke sinyal. BI-Rate itu nanti diterjemahkan dalam bentuk operasi moneter,” ujarnya lewat telepon, Kamis (22/10/2026).
Sinyal itu diwujudkan lewat operasi pasar terbuka, ketika BI menjual atau membeli surat berharga seperti Sekuritas Rupiah Bank Indonesia (SRBI) lewat lelang.
Selain itu, BI punya dua instrumen lain: deposit facility dan lending facility. Berbeda dengan operasi pasar terbuka, keduanya bersifat open window: bank boleh memakainya kapan saja dan berapa saja, tanpa lelang.
“Deposit facility itu adalah bank bisa menempatkan uang dana mereka disimpan di BI dalam bentuk deposit facility. Nah, untuk penempatan uang bank di BI dalam bentuk deposit facility itu, BI membayarkan bunga,” kata Piter.
Menurut Piter, deposit facility adalah instrumen kontraksi, cara BI menarik uang dari perbankan dan mengurangi likuiditas perekonomian. Kebalikannya, lending facility adalah instrumen ekspansi: bank boleh meminjam dana ke BI dengan agunan seperti Surat Berharga Negara (SBN). Fungsi keduanya, ujar Piter, adalah penyesuaian halus atau fine tuning.
Lalu mengapa yang dinaikkan deposit facility, bukan BI-Rate? Piter menyebut BI sedang berada dalam dilema. Menaikkan suku bunga acuan bisa meredam pertumbuhan ekonomi. Padahal arus keluar modal asing saat ini, menurut dia, lebih disebabkan sentimen negatif setelah MSCI mengumumkan rencana penyesuaian klasifikasi pasar modal Indonesia.
“Menaikkan suku bunga di tengah kepanikan pasar, sentimen negatif pasar karena MSCI, itu tidak efektif menggunakan suku bunga,” ujarnya.
Di sisi lain, BI tak ingin ada dorongan inflasi yang lebih tinggi atau spekulasi di nilai tukar. Karena itu, bank sentral mengurangi likuiditas lewat kenaikan bunga deposit facility. “Kalau seandainya enggak ada MSCI, mungkin aja BI menaikkan suku bunga,” kata Piter.
Piter menegaskan, langkah ini tidak ditujukan untuk menggaet investor asing. “Kalau deposit facility ini, memang targetnya itu adalah perbankan, bukan investor,” ujarnya. Ia menilai keputusan menahan BI-Rate sudah tepat, tetapi meragukan efektivitas kenaikan deposit facility untuk meredam gejolak.
Kebijakan moneter, kata Piter, baru akan lebih efektif setelah polemik MSCI reda. “Yang bikin sentimen negatif itu bukan BI. Nah, BI nggak bisa dong menghilangkan sentimen yang bukan dia yang bikin,” tuturnya.
Dampak bagi Rupiah
Chief Economist Permata Bank Josua Pardede memandang kenaikan ini dari sisi pasar uang dan arus modal. Menurut dia, kenaikan bunga deposit facility membuat penempatan dana di BI lebih menarik bagi bank.
“Dengan bunga deposit facility yang meningkat menjadi 5,00 persen, imbal hasil minimum yang dapat diperoleh bank dari penempatan dana tersebut menjadi lebih menarik,” kata Josua lewat pesan singkat, Kamis (22/10/2026).
Kenaikan itu mempersempit jarak antara BI-Rate dan deposit facility dari 100 menjadi 75 basis poin, sementara lending facility tetap 6,50 persen. Koridor suku bunga pasar uang BI kini simetris: 75 basis poin di bawah dan di atas BI-Rate. “Artinya, BI menaikkan batas bawah koridor suku bunga pasar uang tanpa meningkatkan suku bunga acuannya,” ujar Josua.
Efeknya merambat ke pasar uang. Bank yang punya alternatif menaruh dana di BI dengan imbal hasil lebih tinggi cenderung enggan meminjamkan kelebihan likuiditasnya ke bank lain dengan bunga jauh di bawahnya. Bunga antarbank jangka pendek pun berpotensi ikut terdorong naik.
Apakah itu cukup menarik investor asing ke SRBI dan SBN? Josua melihat kenaikan ini bisa membantu menjaga daya tarik keduanya, tapi imbal hasilnya tidak otomatis naik 25 basis poin. “Kenaikan deposit facility tidak otomatis menyebabkan imbal hasil SRBI atau SBN naik sebesar 25 basis poin karena keduanya juga dipengaruhi kebijakan operasi moneter, permintaan investor, ekspektasi suku bunga, serta premi risiko,” katanya.
Pada 21 Oktober, imbal hasil SBN tenor 10 tahun berada di sekitar 7,43 persen, sedangkan obligasi pemerintah AS dengan tenor sama sekitar 5,12 persen. Selisih 231 basis poin itu menarik, tapi investor asing tetap menghitung risiko pelemahan rupiah dan biaya lindung nilai (hedging).
Karena itu, menurut Josua, kenaikan deposit facility akan lebih manjur bila disandingkan dengan insentif pengurangan premi Domestic Non-Deliverable Forward (DNDF), kontrak lindung nilai kurs: potongan hingga 40 persen untuk tenor enam bulan dan 45 persen untuk tenor 12 bulan bagi investor yang memenuhi ketentuan.
Data BI menunjukkan hasilnya belum merata. Investasi portofolio asing mencatat arus keluar bersih 80 juta dolar AS pada triwulan III 2026, akibat penarikan dana dari pasar saham di tengah tingginya ketidakpastian pasar keuangan global. Di triwulan IV, arus modal asing berbalik masuk bersih 660 juta dolar AS hingga 19 Oktober. Meski demikian, aliran tersebut tidak merata: investor masih keluar dari saham, sementara SRBI dan SBN mencatat inflow.
Josua menambahkan, insentif lindung nilai yang berlaku sejak Juni ikut mendukung masuknya modal sekitar 9,9 miliar dolar AS hingga 20 Oktober, meski tidak seluruhnya bisa dianggap tambahan devisa permanen.
Rupiah sendiri pada 21 Oktober masih berada di sekitar Rp18.005 per dolar AS, mencerminkan tekanan dari ketidakpastian MSCI, tingginya harga minyak, dan ekspektasi kebijakan moneter Amerika Serikat yang masih ketat.
Nemun, langkah ini juga punya ongkos. Bunga yang lebih tinggi bisa membuat menaruh dana di BI relatif lebih menarik ketimbang menyalurkan kredit. Karena itu, BI menurunkan giro wajib minimum (GWM), kewajiban bank menyimpan sebagian dananya di BI, secara bertahap dari 9 persen menjadi 7 persen.
Jika rupiah terus melemah disertai keluarnya modal asing dari saham dan obligasi sekaligus, menurut Josua, BI masih perlu mempertimbangkan kenaikan BI-Rate secara terukur. Lantas, seberapa jauh deposit facility bisa menolong rupiah?
“Efektivitasnya kemungkinan lebih besar dalam menahan pelemahan rupiah daripada langsung mendorong penguatan yang signifikan,” tutur Josua.
Penulis: Muhammad Naufal
Editor: Hendra Friana