Masuk tirto.id
tirto.id - Pemerintah berencana membagikan ponsel yang dilengkapi rekening digital secara gratis kepada masyarakat. Nantinya, pemerintah bakal menyalurkan bansos dan bantuan tunai melalui rekening tersebut, bukan lagi dalam bentuk uang tunai.
Hal itu ditegaskan oleh Utusan Khusus Presiden Bidang Iklim dan Energi, Hashim Djojohadikusumo, dalam forum Prasasti Center for Policy Studies di Jakarta, Selasa (13/10/2026).
“Seluruh dana akan tersedia di sana dan dikirimkan ke rekening masing-masing individu,” kata Hashim.
Adik Presiden Prabowo Subianto itu juga menyebut masih ada sekitar 30 persen penduduk Indonesia yang belum memiliki rekening bank. Pemerintah sebelumnya telah menugaskan BRI dan Bank Syariah Indonesia (BSI) untuk mempersiapkan rekening masyarakat dengan target jangkauan sekitar 200 juta penduduk.
Meski begitu, mekanisme pelaksanaan program ini masih disiapkan oleh sejumlah kementerian, lembaga, dan otoritas terkait.
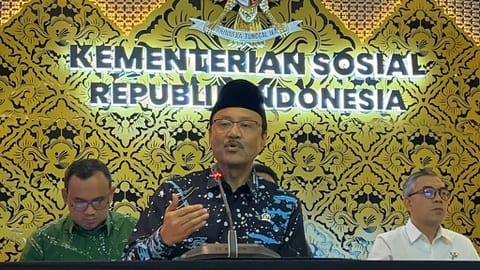
Menanggapi hal tersebut, Menteri Sosial, Saifullah Yusuf, memastikan pembagian HP gratis itu akan berbasis data agar tepat sasaran.
“Bantuan dari pemerintah akan disalurkan berdasarkan data yang semakin akurat,” ujar Saifullah di Kantor Kemenko PM, Jakarta Pusat, Rabu (14/10/2026).
Dalam rangka digitalisasi bansos, lanjut Saifullah, pemerintah hendak meregistrasi ulang seluruh penerima bantuan agar masyarakat yang membutuhkan bisa mendaftar.

Dia mengungkapkan pemerintah akan memprioritaskan masyarakat yang belum memiliki HP dan membutuhkan perangkat tersebut untuk mengakses layanan digital.
“Makanya dengan data terbaru kami ini yang melalui perlinsos ini, itu kan kami sudah dapat face recognition-nya. Biometriknya kami sudah dapat. Sehingga, kami lebih punya data yang terkini. Tidak hanya by name by address, tapi juga wajahnya,” ungkapnya.
Saifullah juga menyatakan penyediaan HP gratis itu bertujuan memudahkan masyarakat mengakses layanan pemerintah secara digital, termasuk layanan sosial dan perbankan.
Namun, senada dengan Hashim, dia mengatakan detail teknis program tersebut saat ini masih dalam pembicaraan.
“Nanti kita lihat ya. Saya belum bisa menyampaikan lebih detail, tapi sekali lagi bahwa bantuan ini, pertama-tama, berbasis data,” ucapnya.
Masih dalam Perencanaan
Sementara itu, Wakil Menteri Koordinator Bidang Perekonomian, Drajad Wibowo, mengatakan fokus pemerintah saat ini adalah mematangkan instrumen pembukaan rekening dengan saldo awal Rp50.000 yang menyasar kelompok masyarakat bawah.
“Dari pemerintah itu yang sudah kami siapkan kan pembukaan rekening ya, yang Rp50.000 itu. Bagaimana instrumennya, mekanismenya, alatnya itu nanti akan kami bicarakan lagi," kata Drajad di JCC Senayan, Jakarta, Rabu (14/10/2026).
Saat disinggung mengenai kepastian pembahasan dan perencanaan pembagian ponsel gratis tersebut, Drajad meminta publik bersabar karena masih banyaknya hal yang mesti diselesaikan.
"Tunggulah. Kan banyak sekali PR-nya ini," kata Drajad.
Drajad hanya mengatakan pemerintah menargetkan program pembukaan rekening dapat berjalan pada 2026 ini.
"Kami harapkan bisa dilakukan. Karena, memang kami siapkan untuk 2026," kata Drajad.
Sementara itu, Deputi Bidang Koordinasi Ekonomi Makro dan Keuangan Kemenko Perekonomian, Ferry Irawan, menambahkan sasaran prioritas program ini ditujukan bagi sekitar 25,1 juta penduduk yang masuk kategori desil 1 hingga desil 4, dengan target usia di atas 17 tahun.

Jangan Lupakan Celah Risikonya
Menanggapi rencana pemerintah tersebut, Pengamat Kebijakan Publik Universitas Trisakti, Trubus Rahardiansah, mengkhawatirkan potensi penyimpangan saat program mulai berjalan. Pasalnya, banyak aspek yang bisa jadi celah risiko. Mulai dari keamanan data penerima manfaat hingga ketepatan sasaran.
“Tiba-tiba handphone-nya hilang atau apa. Dan itu nanti mudah diretas juga, perangkatnya itu. Kalau handphone kan gitu. Mudah diretas. Potensinya ke sana,” terang Trubus saat dihubungi Tirto, Rabu (14/10/2026).
Trubus menekankan pemerintah harus menyediakan pendampingan selama program itu berlangsung. Tujuannya agar penerima pemanfaat yang kurang melek dengan teknologi tidak kesulitan saat mengakses bantuan sosial. Pendampingan pun mesti secara berkala untuk memastikan bantuan ini diterima masyarakat.
“Jadi, harus ada, ada yang mendampingi itu, mengecek perbulannya. Kan itu, jadi mengecek sudah terima (bantuan) di handphone belum. Pakai pendampingan itu,” jelasnya.
Tanpa adanya pendampingan atau bahkan edukasi terlebih dulu, kata Trubus, program itu bakal mengalami kendala di tengah perjalanan. Bahkan, tidak akan berlangsung secara optimal.
“Potensi-potensinya [penyelewengan] kan sangat besar, kalau wacana ini ditetapkan. Ya bukan berarti enggak bisa. Bisa saja, tapi ini perlu untuk jangka pendek keterlibatan banyak pihak untuk melakukan pendampingan maupun edukasi,” ujarnya.
Menurutnya, menilik secara jangka panjang, tidak dapat dipungkiri metode penyaluran bansos secara digital dapat memperbaiki akurasi sasaran penerima. Dengan catatan, masyarakat sudah memiliki tingkat literasi digital lebih baik.
“Mungkin untuk jangka panjang bisa. Tapi, nanti itu setelah generasinya beda. Saya khawatir kalau generasi sekarang ya, apalagi sekarang ini tingkat literasi digital masih rendah,” tuturnya.
Kemungkinan-Kemungkinan Penyimpangan
Pakar Keamanan Siber, Pratama Persadha, menilai wacana pemerintah membagikan ponsel gratis yang dilengkapi rekening digital untuk menyalurkan bantuan sosial membuka peluang untuk meningkatkan inklusi keuangan dan efisiensi pelayanan publik.
“Namun, dari perspektif keamanan siber, kebijakan ini tidak cukup dinilai dari kemudahan distribusi. Keamanan data pribadi, perlindungan dana, kesiapan masyarakat, dan mekanisme pemulihan ketika terjadi penipuan harus menjadi bagian utama perencanaan,” ungkap Pratama kepada Tirto, Kamis (15/10/2026).
Digitalisasi bansos berpotensi mempercepat penyaluran, meningkatkan transparansi transaksi, dan mengurangi ketergantungan pada distribusi tunai. Akan tetapi, perubahan tersebut tidak otomatis menghilangkan celah penyimpangan.
Pratama menambahkan risiko justru dapat bergeser menjadi pencurian identitas, pengambilalihan rekening, manipulasi data penerima, hingga serangan terhadap infrastruktur digital.
Menurut Pratama, keberhasilan program tidak hanya diukur dari jumlah ponsel yang dibagikan atau kecepatan penyaluran dana, tetapi juga dari seberapa aman bantuan diterima dan digunakan masyarakat.
“Persoalan pertama yang harus diperhatikan adalah pengumpulan dan pemadanan data kependudukan. Untuk memastikan bantuan diterima oleh orang yang berhak, data penerima perlu dicocokkan dengan identitas kependudukan, data kesejahteraan sosial, nomor telepon, dan identitas rekening,” tambahnya.
Proses tersebut memang penting untuk mencegah penerima ganda dan penyalahgunaan bantuan. Namun, semakin banyak basis data yang diintegrasikan, semakin besar pula dampak yang dapat ditimbulkan apabila terjadi kebocoran atau penyalahgunaan akses.
Dia bilang, kombinasi data kependudukan, informasi rekening, nomor telepon, dan status penerima bansos dapat dimanfaatkan pelaku untuk menyusun penipuan yang meyakinkan.
Dengan mengetahui identitas serta waktu pencairan bantuan, pelaku dapat menyamar sebagai petugas pemerintah atau perbankan untuk mencuri PIN, kode OTP, dan kredensial rekening.
Menurut Pratama, prinsip minimalisasi data harus diterapkan sejak awal. Informasi yang dikumpulkan harus dibatasi pada kebutuhan yang sah, sementara akses antarlembaga perlu dikendalikan dan dicatat. Enkripsi, audit keamanan, pengujian sistem, serta pengawasan terhadap pihak ketiga juga harus diterapkan.
“Seluruh proses harus mengacu pada Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi. Selain itu, mekanisme koreksi data harus disediakan agar kesalahan pemadanan tidak menyebabkan masyarakat yang berhak justru kehilangan bantuan,” tuturnya.
Risiko berikutnya berkaitan dengan keamanan rekening digital. Apabila ponsel menjadi sarana utama untuk mengakses rekening, kehilangan perangkat, pencurian, atau infeksi malware dapat membuka jalan bagi pengambilalihan akun. Karena itu, pengamanan tidak cukup hanya mengandalkan kata sandi atau OTP.
“Sistem perlu dilengkapi autentikasi berlapis, notifikasi transaksi, deteksi aktivitas mencurigakan, serta mekanisme pemblokiran rekening secara cepat ketika perangkat hilang atau diduga telah dikuasai pihak lain,” paparnya.
Dia menyebut ponsel yang dibagikan juga harus memenuhi standar keamanan minimum, menggunakan sistem operasi yang masih memperoleh pembaruan keamanan, serta dilengkapi aplikasi resmi yang telah diuji. Instalasi aplikasi dari sumber tidak resmi dan pemberian izin akses yang berlebihan perlu dibatasi.
“Pendekatan security by design harus diterapkan sejak pengadaan perangkat hingga pengoperasian layanan, bukan baru dilakukan setelah insiden terjadi. Namun, perangkat yang aman tidak akan memberikan perlindungan optimal apabila masyarakat belum memahami ancaman digital,” sebutnya.
Kesenjangan Literasi Keamanan Digital
Indeks Masyarakat Digital Indonesia 2025 yang diterbitkan Kementerian Komunikasi dan Digital menunjukkan bahwa 36,3 persen responden tidak mengenali tanda-tanda phishing, sedangkan 40,9 persen tidak mengetahui ancaman virus atau malware.
Menurut Pratama, temuan tersebut memperlihatkan adanya kesenjangan literasi keamanan digital yang perlu diperhitungkan sebelum layanan keuangan dialihkan ke perangkat pribadi masyarakat.
Dalam praktiknya, penerima bantuan dapat menerima pesan WhatsApp atau SMS yang menyatakan rekening harus diaktifkan, data harus diperbarui, atau bantuan akan hangus apabila tautan tertentu tidak segera dibuka.
Halaman palsu kemudian digunakan untuk mencuri kredensial dan kode OTP. Melalui social engineering, pelaku juga dapat memanfaatkan ketakutan masyarakat kehilangan bantuan agar korban bersedia menyerahkan informasi rahasia atau mengikuti instruksi tertentu.
Pratama lalu menjelaskan ancaman lain datang dari malware yang disebarkan melalui aplikasi bansos palsu atau file APK yang dikirimkan melalui pesan. Setelah terpasang, malware tertentu dapat mencuri informasi autentikasi, memantau aktivitas pengguna, atau membantu pelaku mengambil alih rekening.
“Perkembangan kecerdasan buatan bahkan memungkinkan penipuan dibuat semakin meyakinkan melalui suara tiruan, identitas visual, dan dokumen palsu yang menyerupai komunikasi resmi,” jelasnya.
Dalam situasi tersebut, kata Pratama, kehilangan dana tidak seharusnya dipandang semata-mata sebagai kesalahan penerima bantuan. Masyarakat dengan keterbatasan literasi digital tidak dapat dibebani seluruh tanggung jawab untuk menghadapi kejahatan yang semakin canggih.
“Pemerintah, perbankan, operator telekomunikasi, dan penyedia platform harus membangun perlindungan berlapis yang tetap efektif ketika pengguna melakukan kesalahan yang wajar. Edukasi keamanan siber harus diberikan bersamaan dengan pembagian perangkat,” katanya.
Pratama menegaskan penerima perlu dilatih mengenali tautan palsu, menjaga kerahasiaan PIN dan OTP, memeriksa keaslian informasi, serta menghindari pemasangan aplikasi dari sumber yang tidak dikenal.
Begitu pun edukasi harus disampaikan dengan bahasa sederhana melalui petugas pendamping, pemerintah desa atau kelurahan, bank penyalur, dan kanal resmi pemerintah. Pendampingan langsung juga perlu diberikan kepada kelompok lanjut usia dan masyarakat yang belum terbiasa menggunakan layanan digital.
“Aspek yang tidak kalah penting adalah mekanisme pengaduan dan pemulihan. Penerima yang kehilangan ponsel, lupa PIN, atau mengalami pengambilalihan rekening harus memiliki jalur pemulihan yang jelas,” ujarnya.
Apabila terjadi transaksi tidak sah, kata Pratama, pemerintah harus menyediakan prosedur pemblokiran, pemeriksaan, pelacakan dana, dan penyampaian keberatan yang mudah diakses. Kanal pengaduan tidak boleh hanya berbentuk aplikasi, tetapi juga perlu menyediakan layanan telepon dan pendampingan tatap muka.
“Pemerintah juga harus menetapkan secara tegas tanggung jawab kementerian terkait, bank penyalur, operator telekomunikasi, dan penyedia platform apabila terjadi kebocoran data atau pencurian dana akibat kelemahan sistem,” tuturnya.
Menurutnya, standar waktu penanganan pengaduan dan mekanisme penyelesaian sengketa perlu ditetapkan agar masyarakat tidak terjebak dalam proses saling melempar tanggung jawab.
Dia juga bilang, digitalisasi bansos juga tidak seharusnya menghilangkan pilihan layanan alternatif bagi masyarakat yang belum siap menggunakan sistem digital secara mandiri.
“Pendampingan dan prosedur non-digital tetap diperlukan agar teknologi tidak menjadi hambatan baru bagi kelompok yang justru paling membutuhkan perlindungan sosial,” kata Pratama.
Penulis: Muhammad Nizar
Editor: Fadrik Aziz Firdausi