Masuk tirto.id
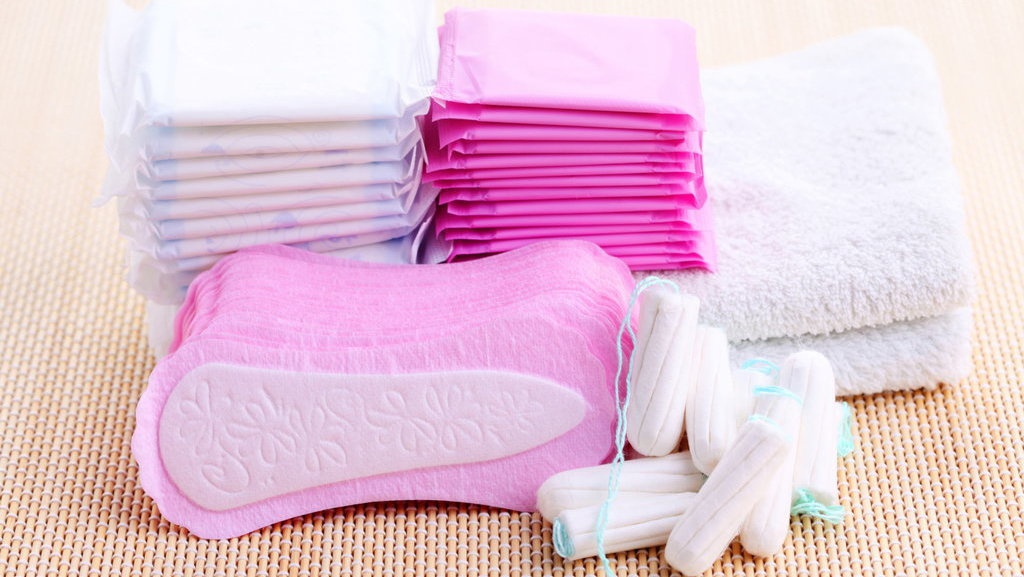
tirto.id - Pembalut dan produk menstruasi lainnya merupakan kebutuhan rutin bagi perempuan. Namun, kebijakan perpajakan terhadap produk tersebut berbeda-beda di setiap negara, termasuk di kawasan Asia Tenggara.
Di Indonesia, pembalut masih dikenakan Pajak Pertambahan Nilai (PPN) dengan tarif efektif sebesar 11 persen. Sementara itu, sejumlah negara tetangga menerapkan kebijakan berbeda, mulai dari pengecualian pajak konsumsi hingga pengurangan bea masuk.
Perbedaan ini menunjukkan beragam pendekatan pemerintah dalam mengatur pungutan terhadap produk menstruasi. Meski demikian, pembebasan bea masuk tidak selalu berarti suatu produk terbebas dari pajak konsumsi.
Lantas, bagaimana perbandingan pajak pembalut di Indonesia dengan negara-negara Asia Tenggara lainnya? Berikut rincian kebijakan yang berlaku di 11 negara kawasan tersebut.
Perbandingan pajak pembalut di Indonesia dan negara Asia Tenggara
Berikut perbandingan kebijakan pajak produk menstruasi di sejumlah negara Asia Tenggara:
1. Indonesia: Pembalut dikenakan PPN efektif 11 persen
Di Indonesia, pembalut wanita termasuk Barang Kena Pajak (BKP) sehingga dikenakan Pajak Pertambahan Nilai (PPN). Hal tersebut ditegaskan Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat Direktorat Jenderal Pajak (DJP), Inge Diana Rismawanti, pada 28 Oktober 2026.Menurut Inge, pembalut termasuk barang nonmewah yang dikenakan tarif PPN 12 persen dengan dasar pengenaan pajak berupa nilai lain sebesar 11/12 dari harga jual. Dengan mekanisme tersebut, beban PPN efektif yang ditanggung konsumen setara dengan 11 persen.
DJP juga menegaskan bahwa pembalut belum masuk dalam daftar barang yang memperoleh fasilitas pembebasan PPN.
2. Malaysia: Pembalut, tampon, dan pantyliner bebas SST
Malaysia termasuk negara Asia Tenggara yang memberikan pengecualian pajak penjualan terhadap produk menstruasi, seperti pembalut, tampon, dan pantyliner.Kebijakan tersebut berlaku sejak 1 September 2018, ketika Malaysia mengganti sistem Goods and Services Tax (GST) dengan Sales and Service Tax (SST). Sebelumnya, produk menstruasi dikenakan GST sebesar 6 persen.
Malaysia kemudian memperbarui ketentuan pengecualian pajak penjualan melalui Sales Tax (Goods Exempted from Sales Tax) Order 2025, yang juga mengalami perubahan pada 2026.
Berdasarkan referensi klasifikasi tarif Malaysia yang diperbarui pada Agustus 2026, pembalut dengan kode HS 9619.00.92.00 tercatat memiliki tarif sales tax sebesar 0 persen.
3. Singapura: Produk menstruasi dikenakan GST 9 persen
Penjualan barang konsumsi pada umumnya dikenakan Goods and Services Tax (GST) sebesar 9 persen, kecuali barang yang secara khusus memperoleh fasilitas pembebasan atau tarif nol persen.Produk menstruasi seperti pembalut dan tampon tidak termasuk dalam daftar pengecualian GST yang disebutkan oleh otoritas pajak Singapura. Dengan demikian, produk tersebut pada prinsipnya mengikuti tarif GST umum sebesar 9 persen.
Selain pajak, perempuan di Singapura juga menghadapi persoalan yang kerap dikaitkan dengan istilah pink tax. Istilah ini merujuk pada perbedaan harga produk atau layanan yang dipasarkan khusus untuk perempuan dibandingkan produk sejenis untuk laki-laki.
Contohnya, produk perawatan pribadi, alat cukur, hingga obat pereda nyeri menstruasi dapat memiliki harga lebih tinggi dibandingkan produk sejenis yang dipasarkan untuk laki-laki.
4. Thailand: Pembalut dikenakan VAT 7 persen, tetapi bukan barang mewah
Thailand mengenakan Value Added Tax (VAT) sebesar 7 persen terhadap barang dan jasa secara umum, termasuk produk menstruasi seperti pembalut dan tampon.Meski demikian, pemerintah Thailand menegaskan bahwa produk menstruasi bukan barang mewah dan tidak dikenakan pajak cukai atau excise tax.
Penjelasan tersebut disampaikan Wakil Direktur Jenderal sekaligus juru bicara Departemen Cukai Thailand, Wiwat Khaosakul, pada Desember 2019. Ia membantah kabar yang beredar di media sosial bahwa harga pembalut dan tampon tinggi karena pemerintah mengategorikannya sebagai barang mewah.
Menurut Wiwat, pembalut dan tampon merupakan kebutuhan sehari-hari sehingga tidak termasuk barang yang dikenakan cukai. Selain itu, berdasarkan pengumuman dalam Royal Gazette pada 4 Juli 2019, pembalut dan tampon masuk dalam daftar barang yang harganya diawasi pemerintah bersama sejumlah kebutuhan rumah tangga, seperti deterjen, sampo, sabun, tisu toilet, dan popok.
Barang-barang tersebut tidak boleh mengalami kenaikan harga melebihi ketentuan yang ditetapkan Kementerian Perdagangan Thailand.
5. Vietnam: Produk pembalut medis masuk kategori VAT 5 persen
Vietnam menerapkan beberapa tarif pajak pertambahan nilai (VAT) berdasarkan kategori barang dan jasa. Sejumlah produk kesehatan memperoleh tarif VAT sebesar 5 persen.Selain itu, pemerintah Vietnam memberlakukan pengurangan VAT dari 10 persen menjadi 8 persen untuk kelompok barang dan jasa tertentu hingga 31 Desember 2026.
Vietnam menerapkan tarif khusus Pajak Pertambahan Nilai (PPN) sebesar 5 persen untuk produk pembalut dan tampon, karena dikategorikan sebagai barang esensial.
6. Kamboja: Bea masuk pembalut turun dari 15 persen menjadi 7 persen
Kamboja melakukan penyesuaian tarif bea masuk untuk sejumlah barang impor, termasuk pembalut wanita dan popok, yang berlaku mulai 1 Januari 2026.Berdasarkan kebijakan yang diumumkan Departemen Umum Bea Cukai dan Cukai Kamboja (GDCE), tarif bea masuk pembalut diturunkan dari sebelumnya 15 persen menjadi 7 persen.
Kebijakan tersebut merupakan bagian dari penyesuaian pajak impor terhadap sejumlah barang kebutuhan masyarakat, peralatan rumah tangga, dan produk teknologi.
7. Myanmar: Produk sanitasi menstruasi masuk daftar barang bebas commercial tax
Myanmar memiliki kebijakan yang secara khusus memasukkan produk sanitasi perempuan untuk kebutuhan menstruasi ke dalam daftar barang yang dikecualikan dari commercial tax.Berdasarkan ketentuan Commercial Tax Law Myanmar, feminine sanitary wares for monthly use atau produk sanitasi perempuan untuk kebutuhan bulanan tercantum dalam daftar barang yang memperoleh pengecualian pajak.
Myanmar sendiri tidak menerapkan VAT seperti sejumlah negara Asia Tenggara lainnya. Negara tersebut menggunakan commercial tax, yaitu pajak atas peredaran barang dan jasa dengan tarif umum 5 persen, meskipun beberapa kategori memiliki tarif berbeda.
Namun, kondisi akses produk menstruasi di Myanmar tidak hanya berkaitan dengan pajak. Konflik politik dan perang saudara yang berlangsung sejak kudeta militer 2021 turut memengaruhi distribusi produk tersebut.
Sejumlah kelompok perempuan melaporkan adanya pembatasan distribusi pembalut di wilayah yang dikuasai kelompok perlawanan. Pemerintah militer disebut beralasan produk menstruasi dapat digunakan untuk membantu pengobatan petempur yang terluka.
8. Filipina: Produk menstruasi masih dikenakan VAT 12 persen
Filipina masih mengenakan Value Added Tax (VAT) umum sebesar 12 persen terhadap produk menstruasi seperti pembalut dan tampon. Kebijakan pembebasan pajak untuk produk tersebut masih diperjuangkan melalui sejumlah rancangan undang-undang.Salah satunya adalah House Bill No. 6106 yang diajukan pada November 2025. Rancangan undang-undang tersebut mengusulkan pembebasan VAT terhadap produk menstruasi dengan mengubah ketentuan dalam National Internal Revenue Code.
Usulan pembebasan pajak ini berkaitan dengan persoalan period poverty, yakni kondisi ketika perempuan kesulitan memperoleh produk menstruasi karena keterbatasan ekonomi.
Selain pajak, Filipina juga menghadapi persoalan pink tax, yaitu perbedaan harga produk yang dipasarkan untuk perempuan dan laki-laki.
9. Timor-Leste: Tampon dan pembalut dikecualikan dari bea masuk
Timor-Leste memiliki ketentuan khusus yang mengecualikan tampon dan pembalut wanita dari bea masuk atau import duty.Ketentuan tersebut tercantum dalam peraturan perpajakan dan kepabeanan Timor-Leste, yang memasukkan kedua produk menstruasi tersebut ke dalam daftar barang yang memperoleh fasilitas pembebasan bea masuk.
10. Brunei Darussalam: Tidak menerapkan VAT maupun sales tax
Brunei Darussalam memiliki sistem perpajakan konsumsi yang berbeda dari sebagian besar negara Asia Tenggara karena tidak menerapkan Value Added Tax (VAT) maupun sales tax.11. Laos: Pembalut mengikuti tarif PPN umum 10 Persen
Laos menerapkan PPN atau VAT sebesar 10 persen. Berdasarkan informasi perpajakan yang terakhir ditinjau pada 7 Agustus 2026, tarif tersebut berlaku untuk kegiatan impor barang dan jasa, serta penyerahan barang dan jasa di dalam negeri oleh perusahaan yang terdaftar dalam sistem PPN.Pemerintah Laos memberikan pengecualian PPN untuk sejumlah barang dan jasa tertentu, antara lain produk pertanian yang belum diolah, benih, pupuk, peralatan pertanian, jasa transportasi internasional, barang dan jasa pendidikan, beberapa produk serta layanan medis, dan layanan lembaga keuangan. Namun, pembalut atau produk sanitasi menstruasi tidak disebutkan secara khusus dalam daftar pengecualian tersebut.
Dengan demikian, berdasarkan ketentuan PPN umum Laos, produk pembalut yang diimpor maupun diperdagangkan di dalam negeri pada prinsipnya dikenakan PPN sebesar 10 persen.
Untuk barang impor, pengenaan PPN ini berlaku di samping bea masuk yang tarifnya berkisar antara 0 hingga 40 persen, bergantung pada klasifikasi barang dan negara asalnya.
Penulis: Prihatini Wahyuningtyas
Editor: Dipna Videlia Putsanra