Masuk tirto.id

tirto.id - Bagi Debora (34), rumah yang semula dibeli sebagai tempat tinggal sekaligus aset justru akhirnya menjadi kewajiban yang ingin segera ia lepaskan.
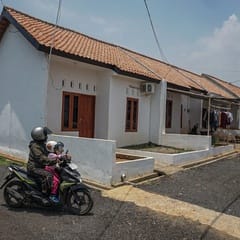
Sekitar dua setengah tahun lalu, Debora membeli rumah dengan luas bangunan 36 meter persegi dan luas tanah 54 meter persegi di kawasan Setu, Bekasi. Saat itu, kondisi keuangannya masih memungkinkan untuk membayar cicilan Kredit Pemilikan Rumah (KPR). Ia bahkan membayangkan rumah tersebut dapat menjadi tempat tinggal jangka panjang.
Namun, rencana itu berubah setelah Debora menikah. Setelah menikah, ia tinggal bersama suaminya yang bekerja di Jakarta dan berhenti dari pekerjaannya untuk menjadi ibu rumah tangga.
"Alasan utamanya karena saya ingin terbebas dari kredit macet. Rumah itu saya beli saat belum nikah. Sudah nikah, ikut suami, rumahnya jadi kosong. Pendapatan juga hanya satu (hanya dari suami), saya sudah berhenti kerja," kisahnya, kepada Tirto, Sabtu (19/9/2026).
Rumah yang dibelinya sebelum menikah pun akhirnya lebih sering kosong. Di saat yang sama, cicilan KPR tetap berjalan.
“Lama-lama saya merasa mempertahankan rumah ini justru bisa menjadi beban. Saya tidak mau sampai terlambat membayar cicilan atau masuk ke kondisi kredit macet,” lanjutnya.
KPR Debora menggunakan skema cicilan berjenjang. Selama tahun pertama hingga kelima, cicilan ditetapkan sekitar Rp2,4 juta per bulan. Memasuki tahun keenam hingga tahun ke-15, cicilan akan menjadi sekitar Rp3,3 juta per bulan. Saat ini, cicilan yang masih dibayar Debora sekitar Rp2,4 juta per bulan.
Persoalannya bukan semata besar cicilan. Kondisi keuangan keluarga Debora sudah berubah dibandingkan ketika pertama kali mengambil KPR. Pekerjaan sampingan yang sempat dilakukan Debora juga belum cukup untuk menutup seluruh pengeluaran.
“Selain cicilan rumah, ada kebutuhan sehari-hari, pendidikan anak nantinya, transportasi, dan pengeluaran lainnya,” keluhnya.
Karena itu, Debora memilih mencari orang yang bersedia mengambil alih KPR tersebut. Rumah yang dahulu dibeli dengan harga sekitar Rp380 juta itu kini ditawarkan untuk take over hanya dengan Rp10 juta.
Harga tersebut bukan berarti nilai rumahnya hanya Rp10 juta. Pembeli baru nantinya harus meneruskan kewajiban KPR beserta cicilan yang masih berjalan.
"Karena over kredit –melalui notaris atau resmi lewat bank– lebih praktis untuk langsung mengalihkan nama debitur dan sisa pokok utang tanpa harus menunggu pembeli melunasi KPR awal atau mencari pembeli cash," terang dia.
Debora juga tidak berniat memperoleh keuntungan besar dari transaksi tersebut. Baginya, yang lebih penting adalah terbebas dari kewajiban KPR, sebelum persoalan keuangan berkembang menjadi kredit macet.
“Saya memang menawarkan dengan harga yang cukup murah karena tujuan utama saya bukan mencari keuntungan besar, tetapi ingin lepas beban KPR dan mendapatkan solusi yang aman,” katanya.
Karena itu, ia juga berharap proses over kredit tidak kembali membebani dirinya dengan biaya tambahan di luar nilai Rp10 juta yang ditawarkan.
"Bagi saya, ini bukan karena rumahnya tidak bagus, tetapi lebih karena kondisi saya sekarang sudah berbeda dibanding ketika mengambil KPR," tutur Debora.
Berbeda dengan Debora, James Manullang, warga Tangerang, memilih melepas rumah yang masih dalam masa KPR, tapi bukan karena kesulitan membayar cicilan.
Ia mengaku mulai mengambil KPR pada 2018 dengan tenor 10 tahun, dengan saat itu cicilan rumah yang harus dibayarkannya sekitar Rp2,1 juta per bulan. Namun, setelah menjalani KPR selama sekitar enam tahun, ia memutuskan melepas rumah tersebut pada 2024.
“Keputusan itu bukan karena saya kesulitan membayar cicilan. Kondisi keuangan saya masih cukup baik,” jelas James kepada Tirto, dikutip Senin (21/9/2026).
Persoalannya adalah kebutuhan tempat tinggal yang berubah. Ia menginginkan rumah yang lebih luas dan berada di kompleks dengan lingkungan yang menurutnya lebih baik sebelum James resmi melepas masa lajang.
Rumah tersebut sebelumnya dibeli sekitar Rp165 juta. Ketika dilepas melalui over kredit, harganya ditawarkan sekitar Rp120 juta.
Setelah rumah lama dilepas, James mengambil alih KPR rumah baru dengan sisa tenor sekitar sembilan tahun. Cicilannya sekitar Rp2,5 juta per bulan, atau naik sekitar Rp400 ribu dibandingkan cicilan rumah sebelumnya. Kenaikan cicilan itu masih dapat ditanggung oleh kondisi keuangannya.
“Alasan utamanya karena mencari rumah yang lebih besar dan kompleks yang lebih bagus dari sebelumnya,” ujarnya.
Apa Saja Faktor Penyebab Fenomena Take Over KPR?
Kepada Tirto, pengamat properti sekaligus CEO Indonesia Property Watch (IPW), Ali Tranghanda, menjelaskan salah satu faktor yang mendorong konsumen melakukan take over KPR adalah perubahan skema suku bunga dari fixed (tidak berubah selama periode waktu tertentu sesuai perjanjian kredit), menjadi floating (suku bunga mengambang yang dapat berubah sewaktu-waktu).
Data IPW mencatat dalam sekitar satu tahun terakhir sejumlah konsumen KPR mulai memasuki masa bunga floating setelah sebelumnya menikmati bunga fixed dengan tingkat yang relatif rendah. Perubahan tersebut dapat membuat cicilan meningkat signifikan.
“Fenomena ini muncul karena kenaikan dari bunga fixed ke bunga floating yang bisa meningkatkan cicilan sampai tiga kali lipat,” kata Ali, Sabtu (19/9/2026).
Sebagai contoh, konsumen yang sebelumnya mengambil KPR dengan bunga fixed sekitar 3 persen per tahun selama tiga tahun, ketika memasuki tahun ketiga, bunga kemudian berubah menjadi floating, misalnya menjadi 11 persen. Kondisi tersebut membuat cicilan meningkat.
Sayangnya, sebagian konsumen tidak siap menyisihkan penghasilannya untuk membayar kewajiban baru.
"Ini sudah berlangsung sejak di pertengahan tahun lalu. Ini juga yang menjadi salah satu faktor juga menyebabkan NPL (Non-Performing Loan/kredit macet) tinggi di perbankan," sambungnya.
Berdasarkan data yang dihimpun IPW, pertumbuhan KPR kembali menguat pada kuartal II 2026, meski penjualan rumah justru masih mengalami perlambatan. Jika dirinci, penyaluran KPR perbankan pada kuartal II 2026 mencapai sekitar Rp32,45 triliun, naik 28,54 persen secara kuartalan (quartal to quartal/qtq), dibandingkan kuartal I 2026 yang sebesar Rp25,26 triliun.
Kenaikan tersebut menjadi pembalikan tajam setelah penyaluran KPR pada kuartal I 2026 sebelumnya mengalami kontraksi 26,67 persen. Lebih tepatnya, KPR tercatat tumbuh 5,01 persen pada kuartal II 2025, kemudian terkontraksi 3,54 persen pada kuartal III 2025, sebelum kembali tumbuh 8,46 persen pada kuartal IV 2025.
Sayangnya, peningkatan KPR tersebut tidak sejalan dengan tren penjualan rumah di kawasan Jabodebek-Banten. Penjualan rumah tercatat tumbuh 3,3 persen pada kuartal II 2025, kemudian turun 13,3 persen pada kuartal III 2025. Pada kuartal IV 2025, penjualan sempat tumbuh 6,6 persen, tetapi kembali melambat menjadi 1,6 persen pada kuartal I 2026 dan berbalik terkontraksi 1,4 persen pada kuartal II 2026.
Dus, terdapat kesenjangan antara pertumbuhan KPR dan penjualan rumah. Ketika penjualan rumah pada kuartal II 2026 masih turun 1,4 persen, pertumbuhan KPR justru melonjak 28,54 persen.
Ali mengidentifikasi, setidaknya ada tiga kemungkinan yang menjelaskan kondisi tersebut. Pertama, terdapat time lag antara realisasi KPR dengan tren penjualan rumah.
Kedua, realisasi KPR pada kuartal I dapat tertahan karena kebijakan Suku Bunga Kredit (SUK) dan mitigasi risiko yang dilakukan perbankan. Ketiga, meningkatnya refinancing atau take-over KPR yang dilakukan perbankan turut mendorong pertumbuhan KPR.
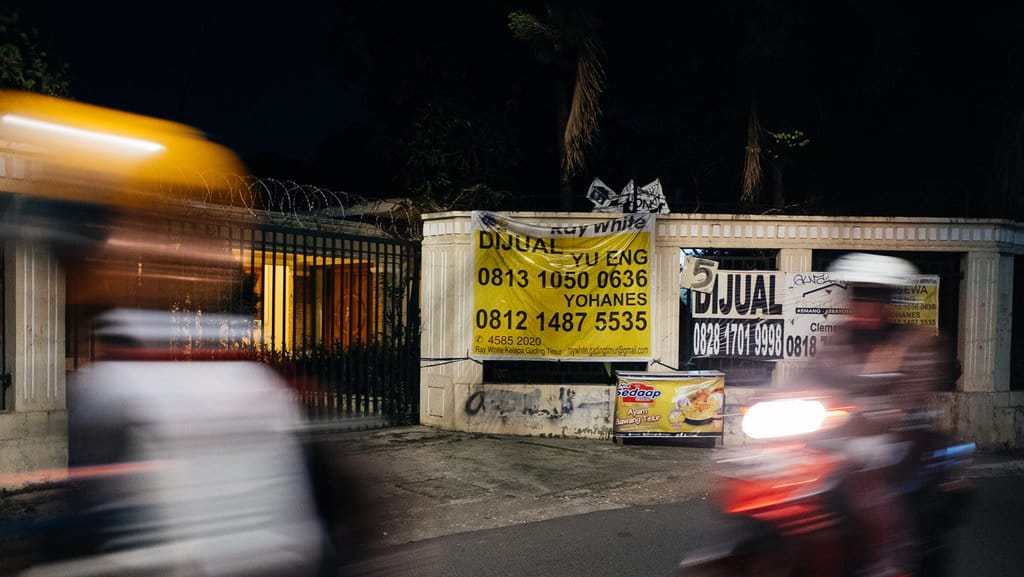
Kemudian, IPW juga mencatat adanya risiko NPL di sejumlah bank akibat kenaikan bunga floating yang diperkirakan berada pada kisaran 6-9 persen. Pada kondisi tersebut, konsumen memiliki beberapa pilihan. Sebagian melakukan refinancing ke bank lain yang menawarkan bunga lebih rendah melalui program take over kredit.
Namun, konsumen yang tidak dapat melakukan refinancing dapat memilih menjual kreditnya kepada konsumen lain dengan memberikan diskon cukup besar. Hal inilah yang kemudian memunculkan potensi pertumbuhan refinancing/take-over KPR sebesar 10-20 persen.
“Banyak yang macet tidak mampu mencicil, sebagian dijual take over KPR, sebagian lagi refinancing ke bank lain,” ujarnya.
Pengalaman Debora dan James memperlihatkan bahwa keputusan melepas rumah melalui over kredit tidak semata-mata lahir dari kesulitan membayar cicilan. Bagi sebagian pemilik, perubahan kondisi ekonomi dapat membuat cicilan yang sebelumnya terjangkau berubah menjadi beban. Namun, bagi yang lain, keputusan tersebut justru muncul karena kebutuhan hunian dan kondisi keuangan telah berubah.
Hal tersebut diamini pula oleh Senior Research Advisor Knight Frank Indonesia, Syarifah Syaukat. Menurutnya, over kredit dapat mencerminkan beragam situasi, baik perubahan kemampuan finansial maupun kebutuhan terhadap hunian.
Pemilik KPR bisa memilih melepas rumah karena berpindah pekerjaan, membutuhkan dana, ingin beralih ke hunian yang lebih besar, atau sekadar memperlonggar arus kas dengan mengurangi beban kredit.
“Over kredit memang dapat mengindikasikan berbagai hal, di antaranya perubahan kemampuan keuangan atau kondisi debitur lama, misalnya perubahan pekerjaan, kebutuhan dana, akan mengambil kredit dengan unit yang lebih besar, atau bahkan adanya pihak yang membutuhkan atau menginginkan aset tersebut,” kata Syarifah, saat dihubungi Tirto, Sabtu (19/9/2026).
Menurut Syarifah, rumah yang dilepas melalui over kredit kemungkinan sudah dianggap memberikan tekanan terhadap arus kas pemilik. Namun, fenomena tersebut juga dapat dilihat sebagai perubahan mekanisme transaksi di pasar rumah sekunder.
Dalam konteks pasar, skema over kredit juga dapat menjadi alternatif yang menarik bagi calon pembeli karena menawarkan harga yang relatif lebih rendah. Hanya saja, fenomena tersebut umumnya terjadi pada segmen menengah ke bawah, terutama hunian yang berada di wilayah hinterland atau daerah penyangga dari kota utama.
“Intinya, aset tersebut kemungkinan dianggap memberikan tekanan terhadap cashflow,” imbuhnya.
Meski mulai terlihat, Syarifah menilai penyebab fenomena tersebut masih beragam dan belum dapat disimpulkan hanya sebagai akibat tekanan finansial. Fenomena tersebut juga belum berlangsung dalam rentang waktu yang cukup panjang untuk melihat pola penyebabnya secara lebih utuh.
“Dalam pasar properti, kondisi ini juga dapat mencerminkan pergeseran pola transaksi di pasar sekunder,” kata Syarifah.
Sementara itu, menurut Wakil Ketua Umum Dewan Pimpinan Pusat Real Estat Indonesia (Waketum DPP REI), Bambang Ekajaya, fenomena take over KPR sebenarnya bukan hal baru di pasar properti.
Apalagi, bank selama ini memang memasarkan properti yang mengalami kredit macet sebagai salah satu solusi untuk menangani kredit bermasalah sekaligus memberikan alternatif bagi konsumen yang mencari properti dengan harga lebih murah.
“Setiap bank selalu memasarkan KPR properti-properti yang macet. Hal tersebut merupakan solusi bad debt bank dan menjadi solusi konsumen untuk mendapat properti murah,” kata Bambang kepada Tirto, dikutip Senin (21/9/2026).
Harga properti tersebut dapat menjadi lebih rendah karena sebelumnya telah ada uang muka dan cicilan yang dibayarkan oleh pembeli lama. Dalam sejumlah kasus, pembeli baru juga bisa mendapatkan rumah yang sudah direnovasi.
“Jadi tren ini memang satu siklus penjualan properti,” ujarnya.
Namun, kondisi tersebut perlu dibedakan dari fenomena melemahnya daya beli masyarakat. Menurut dia, daya beli memang sedang melemah, tetapi transaksi take over KPR merupakan mekanisme yang telah lama berlangsung untuk menyelesaikan kredit bermasalah.
“Kalau daya beli melemah itu kondisi realitas saat ini. Sedang pembelian dengan take over KPR itu memang solusi yang cepat untuk kredit macet,” katanya.
Menurut pengalaman REI, transaksi semacam itu juga umumnya tidak dipasarkan secara terbuka dan lebih banyak berlangsung di kalangan yang memiliki kedekatan dengan perbankan. Karena itu, maraknya tawaran over kredit di media sosial belakangan ini lebih menunjukkan bahwa fenomena tersebut kini semakin terlihat publik.
“Fenomena over kredit KPR memang baru viral, tapi hal tersebut sudah berlangsung lama,” ujarnya.
Meski demikian, Bambang mengakui kredit macet di sektor properti mengalami peningkatan. Kondisi itu, menurutnya, berkaitan antara lain dengan banyaknya PHK dan penutupan usaha yang membuat sebagian debitur tidak lagi mampu mempertahankan kewajiban kreditnya.
“Ya kredit macet di properti pasti ada peningkatan di saat banyak terjadi PHK dan usaha-usaha yang ditutup,” kata Bambang.
Namun, dia menilai peningkatan tersebut secara keseluruhan belum berada pada tingkat yang mengkhawatirkan. Menurutnya, KPR juga relatif aman karena memiliki properti sebagai jaminan yang nilainya tidak selalu turun dan bahkan cenderung meningkat.
“Selain itu KPR sendiri relatif aman, karena jaminan propertinya tidak akan turun bahkan cenderung naik,” tambah dia.
Menukil Data Bank Indonesia (BI), per Juni 2026, penyaluran kredit ke sektor properti hanya tumbuh 4,24 persen secara tahunan (year on year/yoy) menjadi Rp1.022,47 triliun. Angka itu mengalami penurunan dibandingkan penyaluran kredit properti pada Juni 2025 tumbuh sebesar 5,6 persen (yoy) menjadi Rp1.442,6 triliun.
Perlambatan kredit properti saat ini utamanya terjadi karena penyaluran kredit ke rumah tapak juga mengalami penurunan. Per akhir Juni 2026, kredit rumah tapak dengan tipe sampai dengan 21 meter persegi hanya tumbuh sebesar 4,63 persen menjadi Rp938,83 triliun atau kontraksi hingga 8,04 persen.
Pun, kredit rumah susun juga mengalami nasib yang sama. Penyaluran kredit rumah susun tercatat turun 0,53 persen (yoy) menjadi sebesar Rp38,05 triliun. Sementara, penyaluran kredit ruko atau rukan mengalami kontraksi 0,99 persen (yoy) menjadi Rp45,58 triliun.
Dari sisi kualitas kredit, kredit properti mencatat rasio kredit bermasalah sebesar 3,31 persen pada Juni 2026. Rasio tersebut meningkat dibandingkan posisi Desember 2025 yang masih sebesar 3,08 persen, maupun Juni 2025 sebesar 3,19 persen.
Terpisah, Kepala Eksekutif Pengawas Perbankan Otoritas Jasa Keuangan (OJK), Dian Ediana Rae, menjelaskan di tengah peningkatan fenomena over KPR, transmisi kenaikan suku bunga menjadi salah satu hal yang turut mendapat perhatian. Pasalnya, perubahan suku bunga kredit dapat memengaruhi besaran cicilan yang harus dibayarkan debitur.
Data OJK mencatat, kenaikan suku bunga kredit perbankan hingga Juli 2026 masih berlangsung secara bertahap mengikuti pergerakan suku bunga acuan Bank Indonesia (BI Rate).
Secara kumulatif pada April-Juli 2026, BI Rate meningkat 100 basis poin (bps). Kenaikan tersebut kemudian diikuti peningkatan rata-rata tertimbang suku bunga Dana Pihak Ketiga (DPK) rupiah sebesar 19 bps dan kenaikan suku bunga kredit rupiah yang lebih terbatas, yakni 15 bps.
“Perkembangan tersebut menunjukkan bahwa transmisi kenaikan BI Rate ke suku bunga kredit berlangsung secara bertahap,” kata Dian dalam jawaban tertulis Konferensi Pers Rapat Dewan Komisioner Bulanan (RDKB) Agustus 2026, Senin (21/9/2026).
Menurut Dian, penetapan suku bunga kredit pada masing-masing bank tidak hanya bergantung pada perubahan BI Rate. Setiap bank memiliki strategi dan struktur biaya yang berbeda, terutama berkaitan dengan biaya dana atau Cost of Fund (CoF).
Dalam kondisi suku bunga global dan BI Rate yang meningkat, penyesuaian suku bunga perbankan pada dasarnya merupakan respons terhadap perubahan biaya pendanaan dan kondisi pasar.
Namun, OJK mengingatkan bank agar mempertimbangkan kemampuan bayar debitur ketika melakukan penyesuaian suku bunga kredit. Penyesuaian yang dilakukan terlalu cepat dan tinggi berpotensi meningkatkan risiko kredit.
“Dalam prosesnya, perbankan diharapkan agar mempertimbangkan kemampuan bayar debitur dan potensi peningkatan risiko kredit apabila penyesuaian suku bunga kredit dilakukan terlalu cepat dan tinggi,” ujarnya.
Menurut Dian, pertimbangan tersebut diperlukan agar bank dapat menjaga keseimbangan antara pengelolaan biaya pendanaan, kualitas aset, dan keberlanjutan penyaluran kredit. Selain itu, OJK juga mendorong perbankan memperkuat strategi pendanaan, terutama dengan meningkatkan porsi dana murah atau low-cost funding.
Strategi tersebut dinilai penting untuk memberikan fleksibilitas bagi bank dalam menetapkan suku bunga kredit. Pada saat yang sama, peningkatan dana murah dapat membantu bank menjaga daya saing dan profitabilitas di tengah perubahan kondisi pasar.
“Upaya ini penting untuk menciptakan fleksibilitas dalam penetapan suku bunga kredit, sekaligus menjaga daya saing dan profitabilitas di tengah dinamika pasar yang terus berkembang,” pungkas Dian.
Penulis: Qonita Azzahra
Editor: Bayu Septianto